¿Se puede alegar la caducidad del artículo 21.3 de la Ley 39/2015 frente a las cartas de la ITSS? Una consulta real, a examen
Una asociada propone alegar la caducidad del art. 21.3 de la Ley 39/2015 frente a las cartas de la ITSS. Por qué no prospera y qué plazos vigilar de verdad.
Una asociada nos traslada una sugerencia a raíz de la nueva masiva de cartas de la Inspección de Trabajo sobre el ejercicio 2023: recuperar la alegación de caducidad que su abogado incluía hace años en los recursos, computando los tres meses del artículo 21.3 de la Ley 39/2015 desde la aplicación de la bonificación hasta la primera comunicación de no conformidad. La hemos estudiado a fondo. La respuesta corta es que ese motivo, tal y como está formulado, no puede prosperar: confunde caducidad con prescripción y arranca el cómputo donde la ley no lo permite. Pero la respuesta larga es más interesante, porque la cláusula esconde un núcleo aprovechable y, sobre todo, porque obliga a repasar cuáles son los relojes que de verdad corren a favor de la empresa en estos expedientes.
Actualización del 25 de agosto de 2026: el Registro Electrónico General ha cambiado de portal y de límites. El recorrido para presentar el escrito, rehecho pantalla a pantalla y actuando como representante de la empresa, está en esta guía paso a paso por REDSARA.
Actualización del 13 de agosto de 2026: las primeras respuestas de la Inspección a estos escritos confirman por escrito que la comunicación no ha abierto expediente, lo que deja intacto el trámite de alegaciones del artículo 33.1 del RD 928/1998. El detalle, en «la comunicación no supone el inicio de actuaciones inspectoras».
La sugerencia: un párrafo que viene de 2019
Tras publicar los modelos de contestación a las cartas de la ITSS de 2026, una asociada nos hizo llegar el párrafo que su abogado de entonces incorporaba a los recursos de la época. Lo reproducimos tal cual, porque el detalle importa:
El texto del antiguo recurso
«En primer lugar, hemos de excepcionar la caducidad del procedimiento, ya que desde la actuación de seguimiento y control realizada […], y desde la aplicación de la bonificación, hasta el día de la publicación en el BOE de la notificación de la comunicación de la primera no conformidad […], han transcurrido más de 2 años, y por ello el procedimiento de comprobación ha excedido los plazos legalmente establecidos, que en el caso del sector de la formación se aplica el plazo general de 3 meses del artículo 21.3 de la LPACAP.»
La pregunta de la asociada es directa: ¿podemos incorporar este motivo a las contestaciones de la masiva de 2026? Si entre la aplicación de la bonificación y la primera comunicación han pasado más de tres meses —y en el ejercicio 2023 han pasado siempre—, ¿no habría caducado el procedimiento?
Un apunte de contexto antes de entrar: la referencia a la «publicación en el BOE» no es un capricho del redactor. En aquella época, cuando el SEPE no lograba practicar la notificación, acudía a la notificación edictal mediante anuncio en el Boletín Oficial del Estado (artículo 44 de la Ley 39/2015), y esa fecha de publicación era la única constancia disponible. El párrafo, por tanto, retrata bien su época; la cuestión es si su razonamiento se sostiene.
La sugerencia merece un análisis serio, entre otras cosas porque el argumento no es una ocurrencia aislada: circula por el sector desde hace años en modelos y plantillas de alegaciones. Precisamente por eso conviene explicar despacio por qué los tribunales lo rechazan una y otra vez, y qué es lo que sí se puede rescatar de él.
Caducidad y prescripción: dos relojes que no miden lo mismo
Todo el problema del párrafo está en que mezcla dos instituciones que se parecen mucho por fuera y no se parecen en nada por dentro.
La prescripción mide el tiempo del que dispone la Administración para empezar a perseguir algo. En materia de cuotas de Seguridad Social —y las bonificaciones indebidas se reclaman como cuotas— ese plazo es de cuatro años, conforme al artículo 24.1 del texto refundido de la Ley General de la Seguridad Social, computados, según el criterio del dictamen de la Abogacía General del Estado 2603/2017, de 21 de diciembre, desde que la bonificación se aplicó efectivamente en la liquidación de cuotas.
La caducidad, en cambio, mide la vida máxima de un procedimiento ya iniciado: cuánto puede tardar la Administración, desde que abre formalmente el expediente, en resolverlo y notificarlo. Lo dice el propio precepto que invocaba el recurso:
Artículo 21.3 de la Ley 39/2015, de 1 de octubre
«Cuando las normas reguladoras de los procedimientos no fijen el plazo máximo, éste será de tres meses. Este plazo y los previstos en el apartado anterior se contarán: a) En los procedimientos iniciados de oficio, desde la fecha del acuerdo de iniciación.»
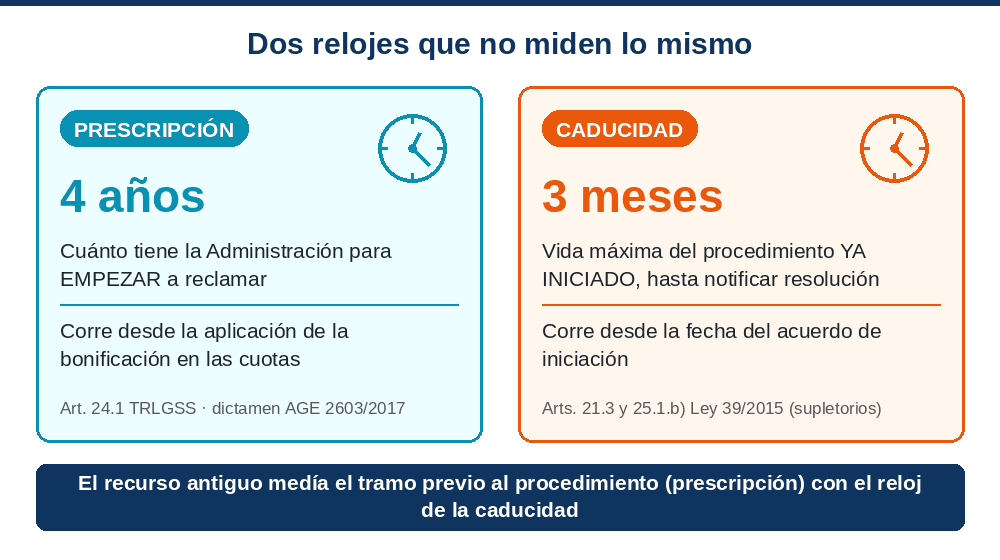
El antiguo recurso medía con el reloj equivocado: aplicaba el plazo de la caducidad (tres meses de vida del procedimiento) a un tiempo —el que va de la bonificación a la primera comunicación— que pertenece por entero al territorio de la prescripción. Ese tramo puede durar tres meses o tres años: mientras no se agoten los cuatro años del artículo 24 del TRLGSS, la Administración llega a tiempo. Lo que no puede es eternizarse después de haber abierto el expediente. Y ahí está la primera grieta del argumento.
Primer obstáculo: el plazo del 21.3 nunca empieza en la bonificación
El artículo 21.3.a) es tajante: en los procedimientos de oficio, el plazo máximo se cuenta «desde la fecha del acuerdo de iniciación». No desde la conducta comprobada, no desde la aplicación de la bonificación, no desde la visita de seguimiento. Desde el acuerdo formal de inicio del procedimiento.
La actuación de seguimiento y control del artículo 17 de la Ley 30/2015 que citaba el recurso no es un acuerdo de iniciación: es una actuación de comprobación previa, de las que el artículo 55 de la propia Ley 39/2015 sitúa expresamente antes del inicio del procedimiento, precisamente para decidir si procede o no abrirlo. La jurisprudencia contencioso-administrativa lo repite de forma constante: las actuaciones previas no computan a efectos de caducidad, porque la caducidad presupone un procedimiento en marcha. En el orden social la traducción práctica es conocida: el reloj del procedimiento sancionador no arranca con las comprobaciones de la Inspección, sino con la notificación del acta de infracción (artículo 20.3 del Real Decreto 928/1998).
Y la consecuencia de superar el plazo, cuando el procedimiento sí existe, la describe el artículo 25:
Artículo 25.1.b) de la Ley 39/2015, de 1 de octubre
«En los procedimientos en que la Administración ejercite potestades sancionadoras o, en general, de intervención, susceptibles de producir efectos desfavorables o de gravamen, se producirá la caducidad. En estos casos, la resolución que declare la caducidad ordenará el archivo de las actuaciones […]»
Obsérvese el presupuesto de la norma: un procedimiento iniciado de oficio cuyo plazo máximo vence «sin que se haya dictado y notificado resolución expresa». Sin acuerdo de iniciación no hay plazo que vencer, y sin plazo que vencer no hay caducidad que declarar.
Segundo obstáculo: en este terreno la Ley 39/2015 es solo supletoria
Hay un segundo problema, menos visible pero igual de serio. El párrafo daba por hecho que el «procedimiento de comprobación» de las bonificaciones se rige directamente por la Ley 39/2015. Pero la propia ley se encarga de desmentirlo:
Disposición adicional primera, apartado 2, de la Ley 39/2015
«Las siguientes actuaciones y procedimientos se regirán por su normativa específica y supletoriamente por lo dispuesto en esta Ley: […] b) Las actuaciones y procedimientos de gestión, inspección, liquidación, recaudación, impugnación y revisión en materia de Seguridad Social y Desempleo. c) Las actuaciones y procedimientos sancionadores […] en el orden social […]»
La comprobación de bonificaciones, su liquidación y su eventual sanción viven en la normativa de Seguridad Social: la Ley 23/2015, Ordenadora del Sistema de Inspección de Trabajo, el Reglamento del Real Decreto 928/1998 y el texto refundido de la LGSS. La Ley 39/2015 entra solo donde aquella normativa calla y en lo que resulte compatible. De modo que el «plazo general de 3 meses» no puede trasplantarse sin más a la fase inspectora: esa fase tiene sus propios plazos, que son otros y funcionan de otra manera, como veremos enseguida.
Tercer obstáculo: la carta de la ITSS no es un procedimiento (lo dice ella misma)
Queda el obstáculo definitivo para la masiva de 2026. La alegación de caducidad presupone un procedimiento que haya vivido demasiado. Pero la comunicación «amistosa» de la Inspección se encarga de aclarar, con una franqueza que conviene aprovechar, que ningún procedimiento ha nacido todavía:
Comunicación de la ITSS, masiva de julio de 2026 (ejercicio 2023)
«La presente comunicación no supone el inicio de expediente liquidatorio o procedimiento sancionador. En consecuencia, si finalizado el plazo indicado para la devolución de la cantidad reclamada la misma no se ha producido, se iniciará la correspondiente actuación inspectora […] a efectos de practicar acta de liquidación y, en su caso, acta de infracción, que iniciarán el procedimiento administrativo en el que se podrán ejercitar los derechos que le asisten en su condición de persona interesada.»
Lo que no ha nacido no puede caducar. Alegar frente a esta carta la caducidad de un procedimiento es alegar la muerte de algo que, según la propia Inspección, todavía no existe. El escrito sería desestimado sin esfuerzo y, de paso, transmitiría al funcionario actuante una idea equivocada de la solvencia técnica de la defensa.
¿Y la prescripción, que es el reloj que realmente gobierna ese tramo? Tampoco es un argumento disponible con carácter general en esta masiva: tratándose de bonificaciones aplicadas en 2023, los cuatro años del artículo 24.1 del TRLGSS no empiezan a vencer hasta 2027. Por eso en los modelos de contestación el bloque de prescripción aparece marcado como opcional, solo para expedientes concretos en que se acredite el transcurso del plazo.
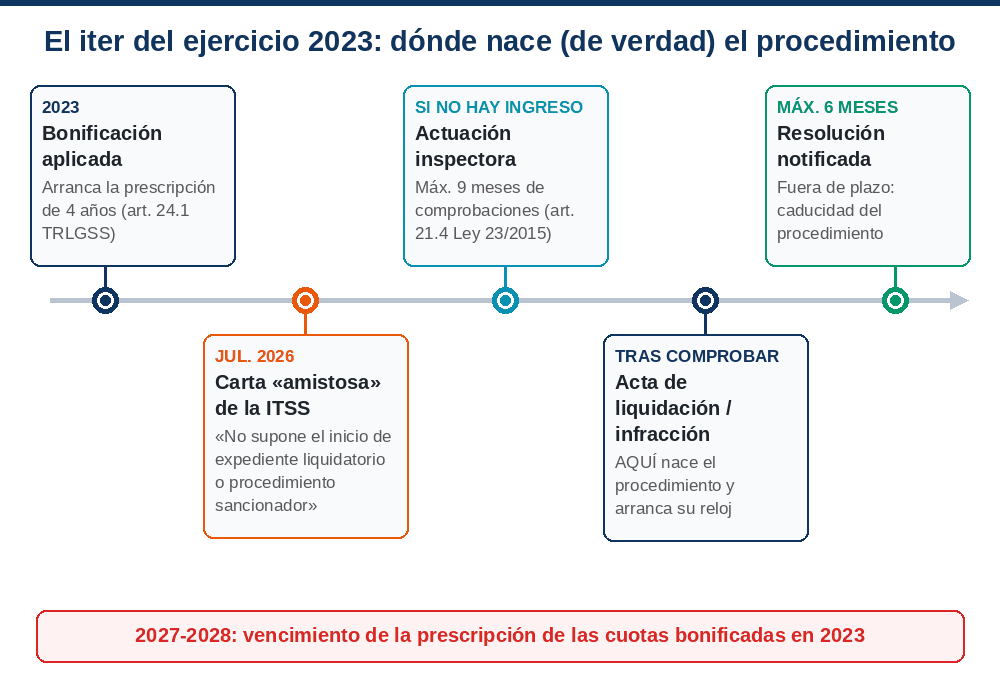
Los relojes que sí corren (y conviene anotar en el calendario)
Nada de lo anterior significa que la empresa esté desprotegida frente a la lentitud administrativa. Significa que los límites temporales reales son otros, y que conviene conocerlos con precisión porque cada uno arranca en un momento distinto y produce efectos distintos.
Primero: las actuaciones comprobatorias de la Inspección tienen un máximo de nueve meses. Cuando la ITSS abra la actuación inspectora anunciada en la carta, sus comprobaciones quedan sujetas al límite del artículo 21.4 de la Ley 23/2015:
Artículo 21.4 de la Ley 23/2015, de 21 de julio
«Las actuaciones comprobatorias no se dilatarán por espacio de más de nueve meses salvo que la dilación sea imputable al sujeto a inspección o a las personas dependientes del mismo […] Asimismo, no se podrán interrumpir por más de cinco meses.»
El plazo es ampliable por otros nueve meses en supuestos tasados (especial dificultad, obstrucción, cooperación internacional). Y el incumplimiento no produce la caducidad del artículo 25 de la LPACAP, sino algo más específico y a veces más valioso: conforme al artículo 8 del Real Decreto 928/1998, «no se interrumpirá el cómputo de la prescripción y decaerá la posibilidad de extender acta», sin perjuicio de que la Inspección pueda reiniciar comprobaciones si la deuda no ha prescrito entre tanto. Es decir: unas actuaciones que se eternizan pierden su capacidad de congelar la prescripción, y eso, en expedientes que rondan el cuarto año, decide pleitos.
Segundo: seis meses desde el acta hasta la resolución. Aquí sí hay caducidad en sentido propio, y con fechas que el propio documento anuncia. Practicada un acta de liquidación, la resolución debe dictarse y notificarse en el plazo de seis meses desde la fecha del acta (disposición adicional única del Real Decreto 1125/2001); el acta lo advierte expresamente, y la primera diligencia de la defensa es anotar esa fecha límite. Lo mismo ocurre con el acta de infracción: el procedimiento sancionador caduca si la resolución no se notifica en seis meses (artículo 20.3 del Real Decreto 928/1998). Y un procedimiento caducado no interrumpe la prescripción (artículo 95.3 de la Ley 39/2015), con lo que un reinicio tardío puede encontrarse la deuda ya prescrita.
Tercero: el telón de fondo de los cuatro años. La prescripción del artículo 24.1 del TRLGSS corre desde la aplicación de cada bonificación y solo se interrumpe por actuaciones con conocimiento formal de la empresa. Cuidado con un matiz que hemos comprobado en expedientes reales: una comunicación del SEPE notificada válidamente en su día —incluida la notificación electrónica rechazada por no acceder en plazo— interrumpe la prescripción por sí sola, y esa interrupción sobrevive aunque el procedimiento posterior caduque. Antes de hacer cuentas de prescripción hay que reconstruir el historial de notificaciones del expediente, para lo cual el código seguro de verificación que ahora incorporan las cartas es una herramienta valiosísima.
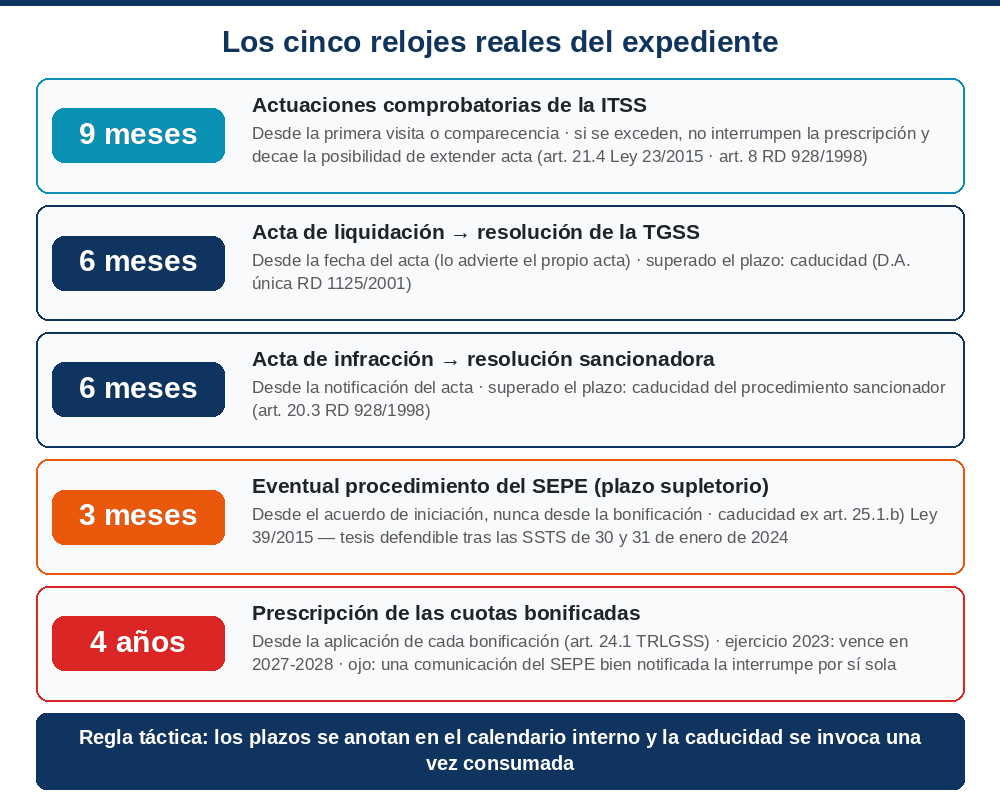
Importante: la caducidad nunca se anuncia. Advertir a la Administración en el escrito de alegaciones de que su plazo está corriendo solo sirve para que resuelva a tiempo. Los plazos se anotan en el calendario interno, se vigilan en silencio y la caducidad se invoca una vez consumada, en el recurso. Recuérdese además que presentar alegaciones no suspende ni alarga ninguno de estos plazos: alegar no cuesta nada en términos de caducidad.
El núcleo aprovechable: dónde sí jugaría el plazo de tres meses
Dicho todo lo anterior, la cláusula del antiguo abogado no era, ni mucho menos, un disparate. Contenía una intuición correcta, aunque mal ejecutada: cuando el SEPE tramita un verdadero procedimiento —iniciado formalmente y dirigido a privar a la empresa de la bonificación—, y su normativa reguladora no fija plazo máximo de resolución, el plazo supletorio de tres meses del artículo 21.3 de la LPACAP es una tesis perfectamente defendible. Computado, eso sí, desde el acuerdo de iniciación de ese procedimiento hasta la notificación de su resolución, nunca desde la bonificación.
El terreno para esa batalla, además, ha mejorado: las sentencias del Tribunal Supremo de 30 y 31 de enero de 2024 (roj STS 581/2024 y STS 590/2024) reconocieron que la segunda comunicación de no conformidad del SEPE pone fin a la vía administrativa y es impugnable ante la jurisdicción contencioso-administrativa. Si aquello que el SEPE llamaba «acto de carácter informativo» es en realidad la resolución que cierra un procedimiento, ese procedimiento tuvo un inicio y una duración, y su duración es fiscalizable. Es una línea de defensa viva para los expedientes que atraviesen esa fase, no para la contestación a la carta de la Inspección.
En el diseño vigente desde 2026 la cuestión presenta un pliegue más: con el nuevo protocolo del Real Decreto 1189/2025, quien notifica las no conformidades y recibe las alegaciones es FUNDAE, una fundación sin potestades administrativas cuyo escrito no es acto administrativo. Difícilmente puede caducar un procedimiento en una fase que ni siquiera es, formalmente, un procedimiento. Otra razón más para reservar la artillería temporal para las fases del SEPE, de la TGSS y de la propia Inspección, donde los relojes existen y se pueden hacer valer.
Conclusión: qué contestamos a la carta
La contestación a la comunicación de 2026 sigue siendo la de los modelos publicados: escrito breve, constancia de la disconformidad, oposición al recargo anticipado del 20 % y reserva expresa de los medios de defensa para el trámite de alegaciones frente al acta —y, si la empresa lo que quiere es pagar a plazos, la vía es otra—. Incorporar a ese escrito una alegación de caducidad del artículo 21.3 no añade nada y resta credibilidad al conjunto: no hay procedimiento que haya podido caducar, y los plazos que sí protegen a la empresa ni siquiera han empezado a correr.
En claro: la caducidad del art. 21.3 LPACAP se cuenta desde el acuerdo de iniciación de un procedimiento, y la carta de la ITSS no inicia ninguno: la alegación, tal y como se planteaba, no prospera. El tramo bonificación→carta lo gobierna la prescripción de 4 años (art. 24 TRLGSS), que para 2023 no vence hasta 2027. Los relojes útiles son los de las fases siguientes: 9 meses de actuaciones (art. 21.4 Ley 23/2015), 6 meses del acta a la resolución (RD 1125/2001 y art. 20.3 RD 928/1998) y, en un eventual procedimiento del SEPE, los 3 meses supletorios bien computados. Y ninguno se anuncia: se invocan consumados.
Queda, por último, lo más valioso de este episodio: la consulta misma. Buena parte de la doctrina de la casa se ha construido así, con asociados que guardan papeles antiguos, hacen preguntas incómodas y nos obligan a afinar el criterio. Si conserva escritos, recursos o requerimientos de otras épocas que le planteen dudas parecidas, envíenoslos: el análisis aprovecha a toda la comunidad.
La misma semana nos ha llegado la pregunta hermana de esta: ¿puede la empresa pagar voluntariamente sin el recargo del 20 %? La respuesta —con el artículo 18.4 del RD 694/2017 y la STS 63/2026 sobre la mesa— está en «¿Se puede pagar la carta de la ITSS sin el recargo del 20 %?».
Este artículo tiene carácter informativo y no sustituye el análisis individualizado de cada expediente. Los asociados de Autoforma pueden trasladar sus consultas al Departamento Jurídico a través de los canales habituales.