¿Se puede pagar la carta de la ITSS sin el recargo del 20 %? La tesis de un abogado, a examen
La carta exige principal más un 20 % de recargo. ¿Es exigible ese recargo en un pago voluntario, sin acta ni reclamación de deuda? Lo examinamos a fondo.
De todas las preguntas que está dejando la masiva de cartas de la Inspección de Trabajo sobre las bonificaciones de formación del ejercicio 2023, esta es la más fina jurídicamente. Nos la ha traído una asociada: el abogado de una de sus empresas está preparando la contestación a la comunicación y su tesis es que el recargo del 20 % que la carta incorpora no sería exigible en un pago voluntario, sin que se haya iniciado procedimiento liquidatorio alguno. ¿Tiene razón? Hemos examinado la tesis a fondo —ley, reglamento y jurisprudencia— y la respuesta es incómoda de puro matizada: como objeción jurídica es seria, y coincide con la que incluyen nuestros modelos de contestación; como promesa de ahorro, hoy por hoy, no se sostiene.
Qué pide exactamente la carta
Conviene empezar por el texto. La comunicación de julio de 2026 cuantifica las bonificaciones que considera indebidamente aplicadas, añade un recargo del 20 % sobre ese principal y ofrece una salida: ingresar el total antes del 15 de septiembre de 2026 mediante transferencia a una cuenta del Servicio Público de Empleo Estatal, remitiendo después el justificante. Si se paga, no habrá actuación inspectora; si no se paga, la habrá. Y, sobre su propia naturaleza, la carta no deja lugar a dudas:
Comunicación del Organismo Estatal Inspección de Trabajo y Seguridad Social, julio de 2026
«La presente comunicación no supone el inicio de expediente liquidatorio o procedimiento sancionador».
Importante: la carta no contempla en ningún momento la posibilidad de pagar sin el recargo. La cifra que ofrece «para cerrar» ya lo lleva incorporado. Quien transfiera solo el principal no está atendiendo el requerimiento en sus términos, con las consecuencias que veremos más abajo.
La pregunta, por tanto, no es qué dice la carta —que está claro—, sino si lo que dice tiene respaldo legal: ¿puede exigirse un recargo del 20 % a quien paga voluntariamente, cuando no existe ni reclamación de deuda ni acta de liquidación?
El mapa del recargo: cuatro casillas y ninguna encaja del todo
El recargo por ingreso de cuotas fuera de plazo está en el artículo 30 de la Ley General de la Seguridad Social, en la redacción que le dio la Ley 6/2017. Merece leerse completo, porque todo el debate está dentro:
Artículo 30.1 del Real Decreto Legislativo 8/2015, de 30 de octubre (TRLGSS)
«Transcurrido el plazo reglamentario establecido para el pago de las cuotas a la Seguridad Social sin ingreso de las mismas y sin perjuicio de las especialidades previstas para los aplazamientos, se devengarán los siguientes recargos:
a) Cuando los sujetos responsables del pago hubieran cumplido dentro de plazo las obligaciones establecidas en los apartados 1 y 2 del artículo 29: 1.º Recargo del 10 por ciento de la deuda, si se abonasen las cuotas debidas dentro del primer mes natural siguiente al del vencimiento del plazo para su ingreso. 2.º Recargo del 20 por ciento de la deuda, si se abonasen las cuotas debidas a partir del segundo mes natural siguiente al del vencimiento del plazo para su ingreso.
b) Cuando los sujetos responsables del pago no hubieran cumplido dentro de plazo las obligaciones establecidas en los apartados 1 y 2 del artículo 29: 1.º Recargo del 20 por ciento de la deuda, si se abonasen las cuotas debidas antes de la terminación del plazo de ingreso establecido en la reclamación de deuda o acta de liquidación. 2.º Recargo del 35 por ciento de la deuda, si se abonasen las cuotas debidas a partir de la terminación de dicho plazo de ingreso».
Dos familias de recargo, según la empresa presentara o no sus liquidaciones en plazo. La letra a) es el recargo «de mora» puro: automático, sin procedimiento de por medio, del 10 % durante el primer mes y del 20 % después. La letra b) es el recargo de quien no liquidó: 20 % mientras no se agote el plazo de ingreso de la reclamación de deuda o del acta de liquidación, y 35 % a partir de ahí.
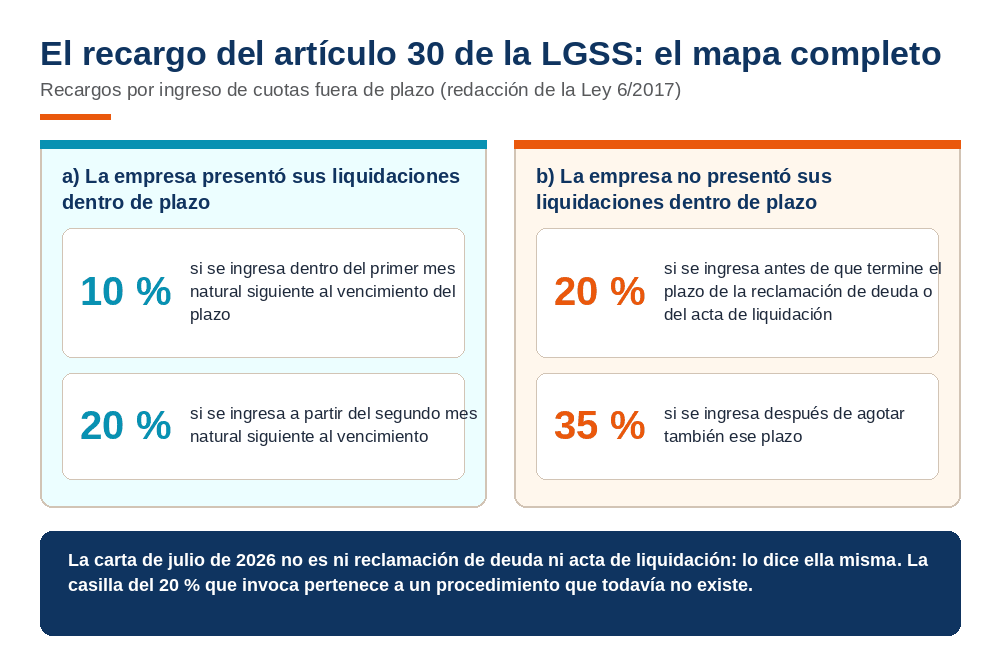
¿Y en qué casilla está la empresa que recibió la carta? Aquí empieza lo interesante. La empresa sí presentó sus liquidaciones en plazo —con la bonificación aplicada dentro—, lo que apuntaría a la letra a). Pero la vía por la que la Administración persigue estas deudas no es esa: el artículo 34.1.d) de la misma ley reserva a la Inspección de Trabajo la «aplicación indebida de las bonificaciones en las cotizaciones de la Seguridad Social» destinadas a formación, y lo hace precisamente mediante acta de liquidación. Es el esquema de la letra b), que es también el que la propia carta maneja: el 20 % ahora, y la advertencia implícita de que el acta vendrá si no se paga.
Y en la letra b) está la grieta que ha visto el abogado de nuestra consulta: sus dos tramos se definen por referencia al plazo de ingreso de una reclamación de deuda o de un acta de liquidación. Si ninguna de las dos existe —y la carta declara expresamente que no inicia expediente liquidatorio—, el presupuesto normativo del recargo que se está exigiendo, sencillamente, todavía no se ha producido.
La tesis del abogado: un recargo sin presupuesto
Formulada con rigor, la objeción tiene tres apoyos.
Primero, el texto de la ley. El 20 % de la letra b) acompaña al pago hecho «antes de la terminación del plazo de ingreso establecido en la reclamación de deuda o acta de liquidación». Exigirlo cuando no hay ni lo uno ni lo otro es anticipar un recargo cuyo hecho de referencia no existe. Es lo que en nuestros modelos de contestación llamamos, desde julio, el reparo al recargo anticipado.
Segundo, la naturaleza de la carta. La comunicación no es un acto administrativo que incorpore una obligación de pago: es un aviso previo, sin procedimiento detrás, que no interrumpe plazos de defensa ni abre trámite de alegaciones. Un documento que se autodefine como «no inicio» de expediente difícilmente puede servir de título para exigir un accesorio recaudatorio.
Tercero, la competencia. La gestión recaudatoria del sistema corresponde a la Tesorería General de la Seguridad Social; la Inspección liquida estas deudas a través del acta de liquidación, con su procedimiento, sus alegaciones y su elevación a definitiva. Fuera de ese cauce, la Inspección puede invitar al pago —es lo que hace la carta—, pero la fijación de recargos pertenece al procedimiento que precisamente no se ha querido iniciar.
El refuerzo que casi nadie ha citado: el reglamento vigente desde enero
Hay un cuarto apoyo, y es el más llamativo, porque no estaba disponible en las masivas anteriores. El Real Decreto 1189/2025 dio nueva redacción, con efectos desde el 1 de enero de 2026, al artículo 18 del RD 694/2017 —el reglamento de la formación programada—, y su apartado 4 regula ahora expresamente qué acompaña a la devolución voluntaria:
Artículo 18.4 del Real Decreto 694/2017, en la redacción del Real Decreto 1189/2025
«Las empresas podrán optar por devolver el importe de la bonificación correspondiente a las deficiencias en las que pudieran haber incurrido. […] Tras la comprobación realizada, el Servicio Público de Empleo Estatal, O.A. pondrá en conocimiento del Organismo Estatal Inspección de Trabajo y Seguridad Social aquellas bonificaciones indebidamente aplicadas, para que respecto de las cantidades correspondientes a las cuotas no devueltas e ingresadas por las empresas se inicie por dicha Inspección el procedimiento de reclamación administrativa mediante acta de liquidación y, en su caso, de sanción. La devolución de las cantidades comprenderá el interés de demora calculado desde el momento del disfrute indebido de las bonificaciones en las cuotas de la Seguridad Social».
Léase despacio, porque el diseño es nítido. La fase voluntaria tiene su propio accesorio: la devolución «comprenderá el interés de demora» desde que se disfrutó indebidamente la bonificación. Y la fase contenciosa tiene el suyo: solo «las cuotas no devueltas» viajan a la Inspección para acta de liquidación —donde sí operará el recargo— y, en su caso, sanción. En ningún lugar del precepto aparece un recargo del 20 % asociado al pago voluntario.
La diferencia económica no es menor. El interés de demora de la Seguridad Social es el interés legal del dinero incrementado en un 25 % —hoy, un 4,0625 % anual—, de modo que para bonificaciones del ejercicio 2023 devueltas ahora hablamos de un accesorio de entre el 10 % y el 14 % del principal según el mes del boletín, frente al 20 % fijo que incorpora la carta.
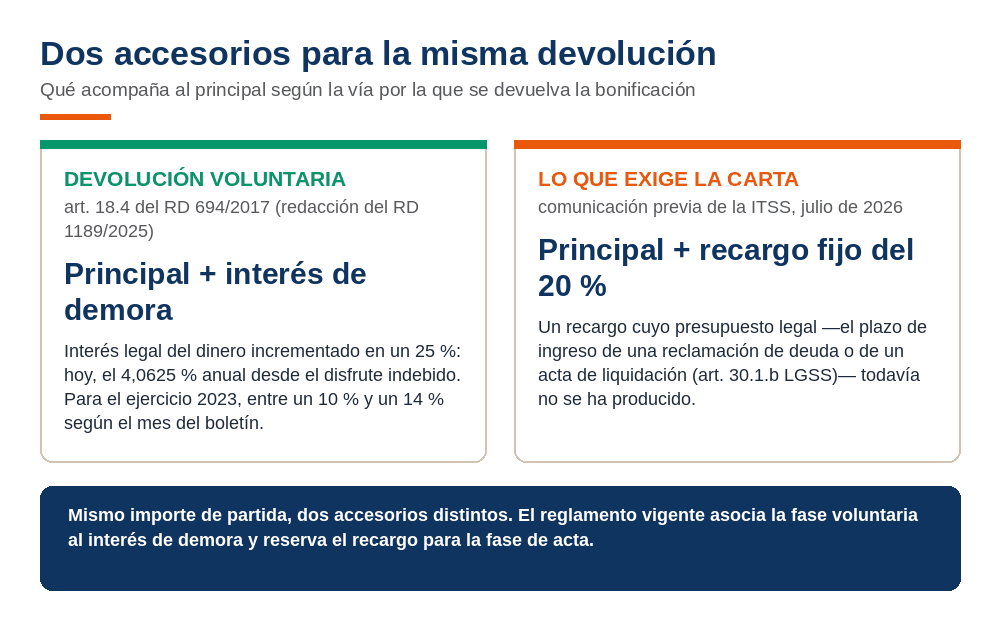
Hay además un detalle de pura mecánica que juega en el mismo sentido: la devolución que propone la carta se materializa por transferencia bancaria a una cuenta del SEPE, al margen del Sistema RED y de la Tesorería. Ningún sistema de recaudación interviene, ninguna liquidación complementaria se practica y ningún programa calcula recargos de oficio. El 20 % que se paga por esta vía lo paga la empresa porque la carta lo pide, no porque un título recaudatorio lo haya liquidado.
La otra cara: la automaticidad del recargo y una sentencia de este enero
Si el análisis terminara aquí, el abogado tendría sencillamente razón. Pero hay que contar también la otra mitad, porque la Administración dispone de una lectura alternativa con respaldo serio.
El encabezado del artículo 30.1 dice que los recargos «se devengarán» por el mero transcurso del plazo reglamentario de ingreso. Es un devengo automático, por ministerio de la ley, que no espera a ningún procedimiento. Y si se sostiene que la empresa —que transmitió sus liquidaciones en plazo, aunque con una deducción improcedente dentro— está en la letra a) y no en la b), el resultado es demoledor para la tesis del pago sin recargo: el 20 % de la letra a) rige «a partir del segundo mes natural siguiente al del vencimiento» sin referencia a reclamación ni acta alguna. Para liquidaciones de 2023, cualquier ingreso hecho hoy caería de lleno en él. Bajo esa lectura, pagar «sin el 20 %» no es pagar sin recargo: es pagar una deuda dejando sin abonar una parte que también se debe.
El clima jurisprudencial acompaña esa severidad. El Tribunal Supremo acaba de recordarlo en su sentencia 63/2026, de 27 de enero (ECLI:ES:TS:2026:416): el recargo por mora opera de forma automática cuando las cuotas no se ingresan en plazo, carece de naturaleza sancionadora y solo admite exención cuando el retraso resulta imputable a un error de la propia Administración; ni siquiera la confianza legítima basta para excluirlo. En aquel caso, además, lo que el Supremo restauró fue precisamente un recargo del 20 % que el tribunal de apelación había anulado atendiendo a las circunstancias del caso.
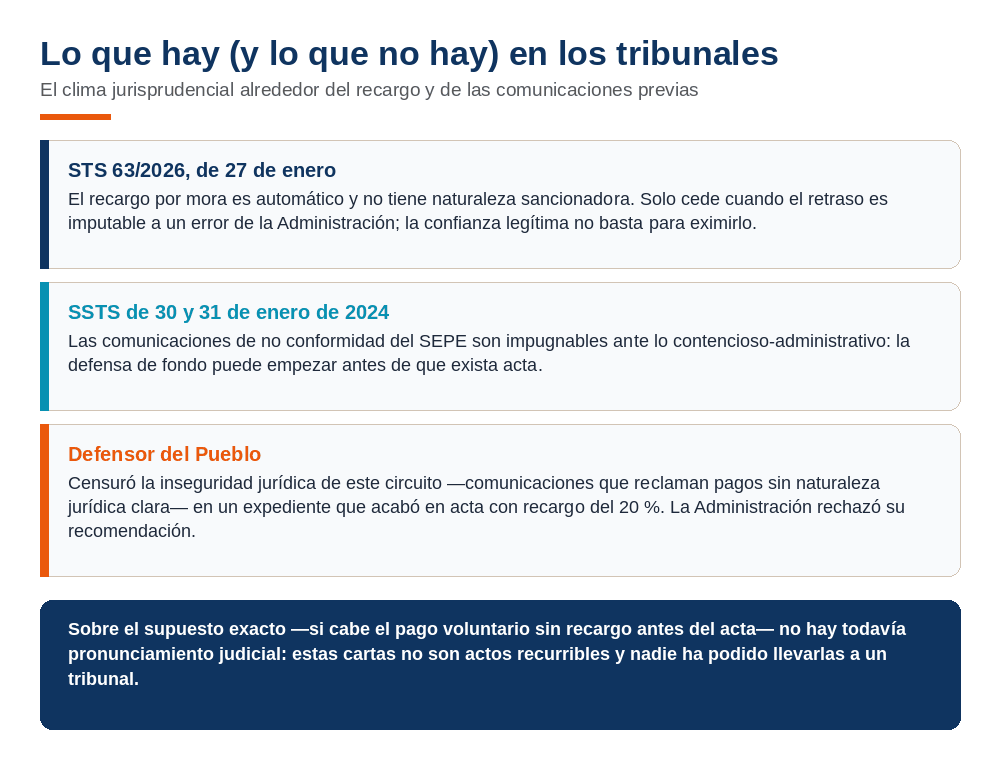
Conviene ser precisos sobre lo que esa sentencia dice y lo que no dice. Se dictó en un expediente con acta de liquidación: el recargo apareció donde la ley lo coloca. No valida que una comunicación previa, sin naturaleza de acto, pueda cobrarlo por adelantado. Pero marca una dirección inequívoca: los tribunales tratan el recargo como una consecuencia objetiva y cuasi inevitable del ingreso tardío, no como algo que se negocia.
Completan el cuadro dos referencias más. Las sentencias del Tribunal Supremo de 30 y 31 de enero de 2024 (roj STS 590/2024 y 581/2024) —las que cambiaron el tablero de las no conformidades— establecieron que las comunicaciones del SEPE declarando no conformes las bonificaciones son impugnables ante la jurisdicción contencioso-administrativa, reconociendo que producen efectos reales sobre las empresas: la defensa puede empezar antes del acta. Y el Defensor del Pueblo, en un expediente que acabó precisamente en acta con recargo del 20 %, censuró la inseguridad jurídica de este circuito de comunicaciones que reclaman pagos sin naturaleza jurídica clara; la Administración rechazó su recomendación. Sobre el supuesto exacto que nos ocupa —pago voluntario sin recargo antes del acta— no hay, que conozcamos, pronunciamiento judicial alguno: estas cartas no son actos recurribles y nadie ha conseguido todavía sentarlas ante un tribunal.
La paradoja del pago parcial
Queda por examinar la consecuencia práctica de la tesis, que es donde más cuidado hay que tener al asesorar. Supongamos que la empresa, siguiendo el criterio de su abogado, transfiere el principal y no el recargo. ¿Qué ha hecho, exactamente?
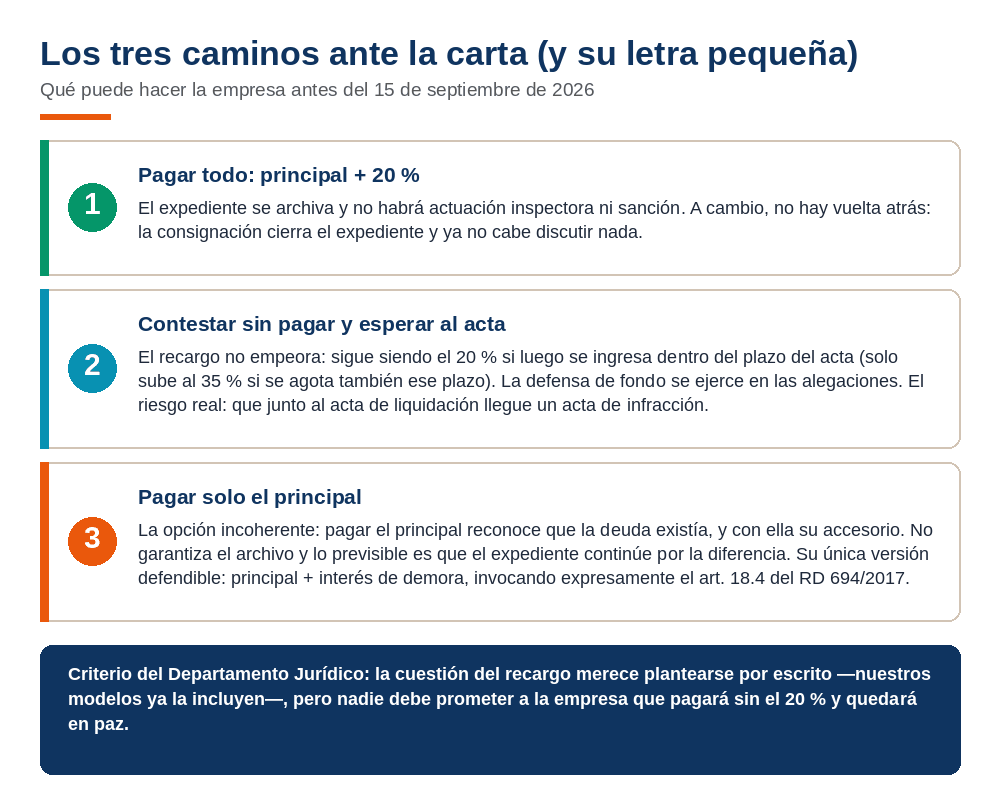
Ha reconocido que la bonificación era indebida. Es decir, ha admitido que la deuda de cuotas existía desde 2023. Y si la deuda existía desde 2023, con la lógica de la automaticidad su accesorio se devengó con ella. Pagar el principal «a secas» es la versión más incoherente de todas las posturas posibles: se concede el fondo —adiós a cualquier defensa futura sobre si la formación se impartió o se justificó— y se deja viva únicamente la discusión sobre el accesorio, que la Inspección puede zanjar extendiendo un acta por la diferencia. La empresa se queda sin el archivo que buscaba y sin la defensa que sacrificó.
La única versión defendible del planteamiento es otra, y conviene formularla bien: ingresar principal más interés de demora, invocando expresamente el artículo 18.4 del RD 694/2017 como devolución voluntaria del reglamento, y dejando constancia escrita de que el recargo del artículo 30.1.b) queda a resultas del eventual acta de liquidación, único título en el que podría liquidarse. Así la empresa no paga «de menos» caprichosamente: paga exactamente lo que el reglamento vigente asocia a la fase en la que está. Si aun así la Inspección continúa por la diferencia —que es lo previsible—, la discusión queda planteada en los mejores términos posibles.
Y un aviso de honestidad estratégica: ese reparo se agota cuando llega el acta. Extendida el acta de liquidación, el presupuesto de la letra b) ya existe, y frente a ella el 20 % solo cae por error imputable a la Administración —doctrina de la STS 63/2026— o ganando el fondo en alegaciones. La buena noticia, que ya explicamos al hablar del fraccionamiento, es que esperar no encarece: el acta se ingresa hasta el último día del mes siguiente a su notificación y el recargo sigue siendo el 20 % dentro de ese plazo; solo sube al 35 % si también se agota. El coste real de no plegarse a la carta no es más recargo: es la actuación inspectora y la posibilidad de que junto al acta de liquidación llegue un acta de infracción de los artículos 22.9 o 23.1 h) de la LISOS.
Nuestro criterio
En claro: el reparo al recargo anticipado es fundado y debe plantearse por escrito —nuestros modelos de contestación lo incluyen desde julio, y el artículo 18.4 del RD 694/2017 lo refuerza notablemente—. Pero no existe hoy una vía segura de pagar sin el 20 % y obtener el archivo del expediente. Quien asesore a una empresa en esta situación puede y debe plantear la cuestión; lo que no debe es prometer el resultado.
El resumen operativo, en una tabla:
| Opción | Qué se ingresa | Qué se obtiene | La letra pequeña |
|---|---|---|---|
| Pagar la carta completa | Principal + 20 % | Archivo; sin actuación inspectora ni sanción | Sin vuelta atrás: no cabe alegar ni recuperar nada después |
| Contestar sin pagar | Nada, por ahora | Defensa íntegra en las alegaciones al acta | El 20 % no sube si se paga en el plazo del acta; riesgo de acta de infracción |
| Principal + interés de demora (art. 18.4) | Principal + 4,0625 % anual | Plantea la cuestión con la única cobertura normativa disponible | Sin garantía de archivo: previsible continuación por la diferencia |
Una última observación sobre coherencia, porque los escritos delatan las estrategias. Si la empresa ha decidido pagar, su contestación no debe ser de disconformidad de fondo: basta un escrito breve que documente la voluntad de regularizar y, en su caso, plantee el reparo al recargo con la cobertura del artículo 18.4. Si la empresa va a discutir la procedencia de la devolución, entonces sí proceden los modelos de disconformidad con reserva expresa de defensa. Y si todavía no lo ha decidido, el modelo breve de constancia es el que no cierra ninguna puerta. Lo que no puede hacer el escrito es decir una cosa mientras la empresa hace la contraria.
Los modelos de contestación, la guía para presentarlos por el Registro Electrónico Común y la nota jurídica completa de esta masiva están en el artículo principal de la serie. Si el problema es de tesorería y no de fondo, en «Solo queremos pagar a plazos» explicamos por qué el fraccionamiento hay que pedirlo a la TGSS cuando exista el acta. Y si lo que se explora es combatir la carta por los plazos, en nuestro análisis sobre la caducidad del artículo 21.3 contamos por qué ese camino no lleva a ninguna parte y cuáles son los relojes que de verdad importan. Para el caso concreto —importes altos, varios ejercicios, expediente ya alegado ante el SEPE—, el Departamento Jurídico está a disposición de los asociados por los canales habituales.
Este artículo tiene carácter informativo y no sustituye el análisis individualizado de cada expediente. Los asociados de Autoforma pueden trasladar sus consultas al Departamento Jurídico a través de los canales habituales.