Requerimiento de documentación PIF: cómo acreditar el coste del permiso
El SEPE envía requerimientos de documentación PIF: nóminas, seguros sociales, asistencia y fichajes. Qué es cada cosa y cómo responder en 10 días hábiles.
Las Direcciones Provinciales del SEPE están remitiendo requerimientos de documentación a empresas que se han bonificado permisos individuales de formación (PIF). El foco está en el coste real del permiso —nóminas y seguros sociales incluidos—, junto a la asistencia efectiva a la formación y los fichajes que acrediten la ausencia del puesto. El plazo: 10 días hábiles a través del aplicativo de FUNDAE. Desgranamos qué es cada documento, por qué se pide y cómo se acredita.
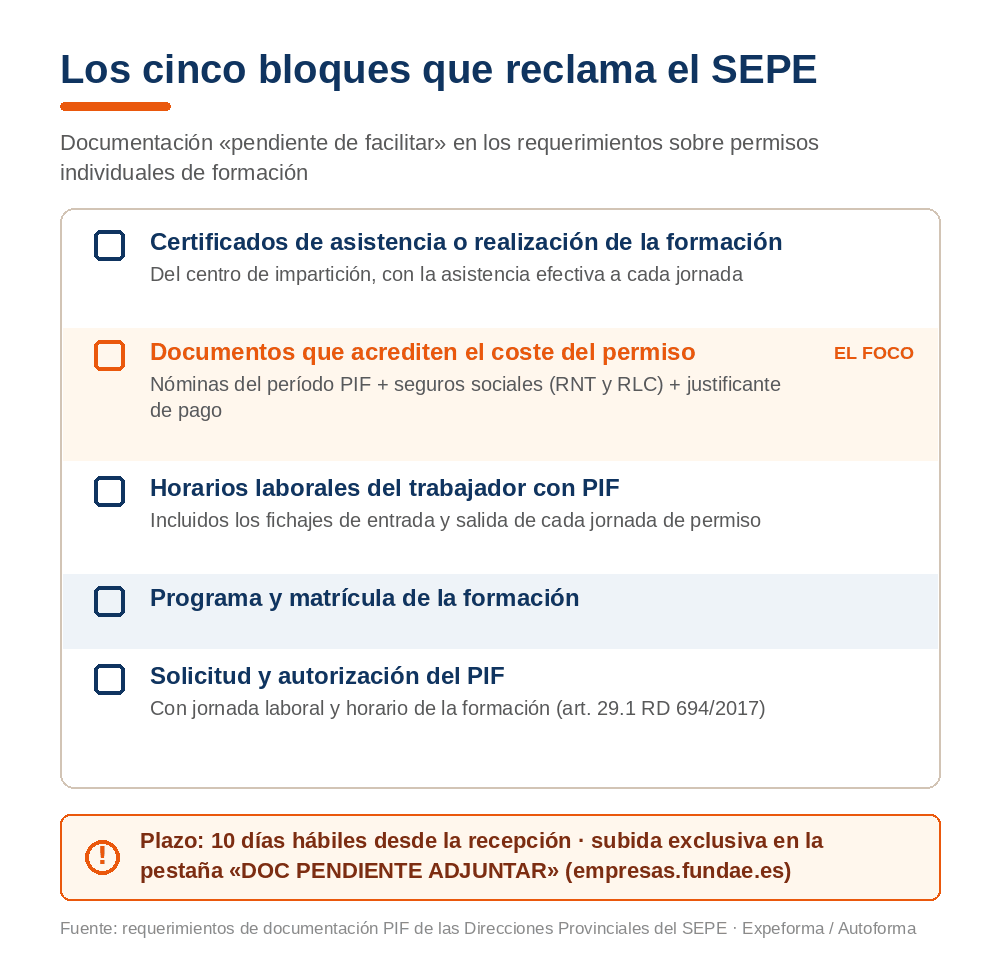
Los requerimientos de documentación PIF que están llegando a empresas bonificadas y a sus entidades organizadoras se emiten en el marco de las actuaciones de seguimiento y control de la formación programada (artículo 17 de la Ley 30/2015 y artículo 36 del Real Decreto 694/2017). En los casos que hemos visto los firma la Dirección Provincial del SEPE de Madrid, con un formato común: una lista de «documentación/información pendiente de facilitar» con cinco bloques y unas observaciones que concretan, con más detalle del habitual, qué entiende la Administración por cada cosa.
- Certificados de asistencia o realización de la formación.
- Documentos que acrediten el coste del permiso.
- Horarios laborales del trabajador con PIF.
- Programa y matrícula de la formación.
- Solicitud y autorización del permiso.
Hasta aquí, nada distinto de cualquier comprobación. Lo interesante está en las observaciones, y el punto que más dudas está generando es el segundo: el «coste del permiso». Antes de entrar en él, conviene recordar de dónde sale ese coste.
Qué es un PIF y qué se bonifica exactamente
El permiso individual de formación, regulado en el artículo 29 del Real Decreto 694/2017, es la autorización que la empresa concede a un trabajador para cursar una formación reconocida mediante titulación o acreditación oficial —incluidos los títulos de formación profesional y los certificados de profesionalidad—, siempre que no constituya formación obligatoria para el empresario. La acción formativa debe realizarse íntegramente en modalidad presencial o, de no ser así, contar con clases, prácticas o tutorías presenciales obligatorias.
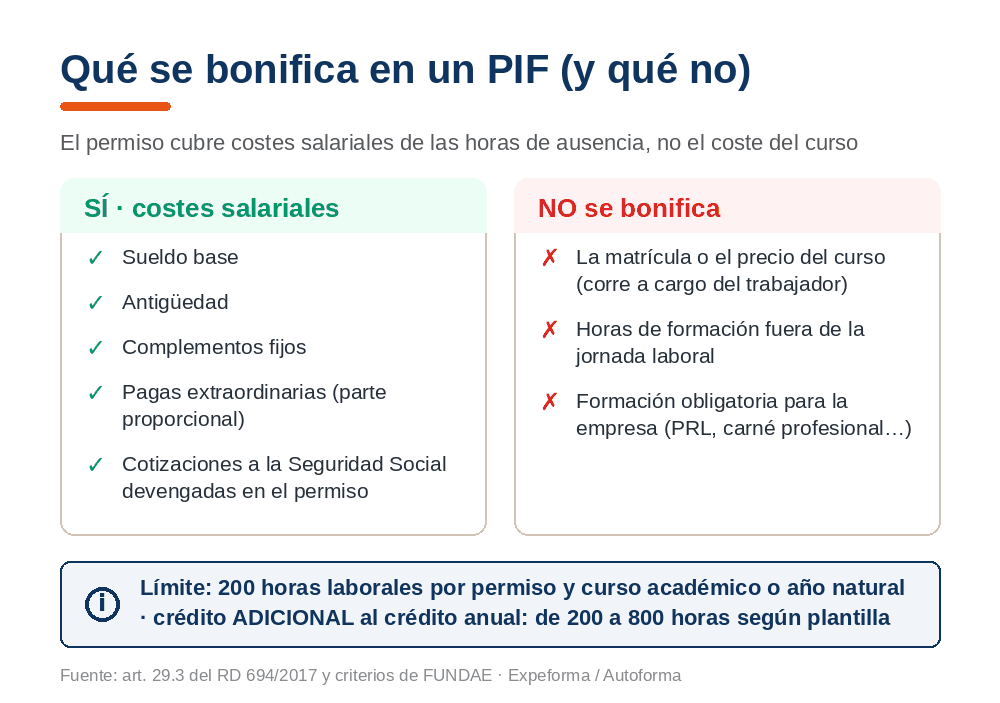
Lo que la empresa se bonifica no es el curso: son los costes salariales de las horas de ausencia. El apartado 3 del propio artículo 29 lo delimita con precisión:
Artículo 29.3 del Real Decreto 694/2017
«La financiación de los costes salariales de cada permiso estará limitada a un máximo de 200 horas laborales por permiso y curso académico o año natural […] Los citados costes estarán constituidos por el salario del trabajador (sueldo base, antigüedad y complementos fijos, así como por la parte correspondiente de pagas extraordinarias) y las cotizaciones devengadas a la Seguridad Social durante el período del permiso. Solo se podrán computar y ser objeto de financiación las horas laborales dentro de la jornada laboral del trabajador que efectivamente se dejen de desempeñar por asistencia a las acciones formativas objeto del permiso individual de formación […]»
El mismo precepto admite dos matices que conviene no olvidar: en el trabajador nocturno las horas de descanso pueden imputarse como horas laborales, y el tiempo de desplazamiento del centro de trabajo al centro de formación computa cuando coincide con horas laborales. Para financiar estos costes, la empresa dispone de un crédito adicional al crédito anual de formación, que oscila entre 200 y 800 horas en función de la plantilla. La matrícula o el precio del curso, en cambio, corre por cuenta del trabajador y no es bonificable.
«Coste del permiso»: la clave del requerimiento de documentación PIF
La observación que acompaña al segundo bloque es la más reveladora del escrito:
Observación (2) «Coste permiso» de los requerimientos
«En caso del pago de la formación por la empresa bonificada, aparte del justificante de la realización del pago y las nóminas del periodo PIF, se informarán de conceptos recaudación conjunta y aportación de la empresa.»
Traducido a la práctica, el apartado de coste se compone de tres piezas.
Las nóminas del período del PIF. Acreditan el salario bruto del trabajador durante los meses en que disfrutó del permiso: sueldo base, antigüedad, complementos fijos y pagas extraordinarias, los conceptos que entran en el cálculo del coste bonificable.
Los conceptos de recaudación conjunta y la aportación de la empresa. Es la pieza que más dudas está generando y la que de verdad justifica el requerimiento, así que merece explicarse despacio, casi como una lección. La pregunta de fondo es cuánto cuesta de verdad una hora de trabajo, y para responderla hay que separar dos planos que a diario se confunden: lo que cobra el trabajador y lo que paga la empresa.
El punto de partida es que el salario bruto no es el coste. Cada nómina lleva detrás una segunda factura que la empresa ingresa todos los meses en la Tesorería General de la Seguridad Social (TGSS) y que el trabajador nunca ve. Cuando el artículo 29.3 del RD 694/2017 incluye en el coste financiable «las cotizaciones devengadas a la Seguridad Social durante el período del permiso», se está refiriendo precisamente a esa segunda factura. Y esa factura se compone de dos familias de conceptos.
Primera familia: la aportación de la empresa a la Seguridad Social en sentido estricto. Son tres partidas: la cuota empresarial por contingencias comunes (el 23,60 % de la base de cotización, que financia pensiones e incapacidad temporal por enfermedad común, entre otras prestaciones), la cotización por contingencias profesionales —accidentes de trabajo y enfermedades profesionales, con un tipo variable según la actividad, desde el 1,50 % de una oficina hasta el 6,70 % de los CNAE más penosos— y el Mecanismo de Equidad Intergeneracional (MEI), que en 2026 añade un 0,75 % a cargo de la empresa.
Segunda familia: los conceptos de recaudación conjunta. Aquí está el matiz técnico que explica la expresión, algo críptica, del requerimiento. Estos conceptos no son cuotas de la Seguridad Social en sentido estricto: son cotizaciones que la TGSS recauda «conjuntamente» con ellas —de ahí su nombre— por cuenta de otros organismos. Son tres: el desempleo (un 5,50 % a cargo de la empresa en el contrato indefinido, un 6,70 % en el de duración determinada), que financia las prestaciones que paga el SEPE; el FOGASA (un 0,20 % exclusivamente empresarial), que nutre el Fondo de Garantía Salarial; y la formación profesional (un 0,60 % empresarial más un 0,10 % del trabajador). Este último concepto tiene su ironía en un PIF: es exactamente la cotización que genera el crédito de formación con el que la empresa se está bonificando el permiso.
| Pieza del coste | Tipo 2026 (empresa) | ¿Dónde consta? |
|---|---|---|
| Sueldo base, antigüedad, complementos fijos, pagas extra | — | Nómina (devengos) |
| Cuotas del trabajador (4,70 % + 1,55 % + 0,10 % + 0,15 %) | — (se descuentan del bruto) | Nómina (deducciones) |
| Contingencias comunes | 23,60 % | RNT + RLC |
| AT y EP (según CNAE) | 1,50 % – 6,70 % | RNT + RLC |
| Desempleo (recaudación conjunta) | 5,50 % (indefinido) | RNT + RLC |
| FOGASA (recaudación conjunta) | 0,20 % | RNT + RLC |
| Formación profesional (recaudación conjunta) | 0,60 % | RNT + RLC |
| MEI | 0,75 % | RNT + RLC |
¿Por qué la nómina no basta para acreditar todo esto? Porque la nómina es el documento del trabajador: refleja sus devengos y sus deducciones —sus cuotas, que en un contrato indefinido suman un 6,50 % del bruto—, pero la aportación empresarial no forma parte de ella. Muchos modelos de recibo de salarios la informan en el pie de página, pero ese dato es meramente informativo: ni acredita las bases realmente declaradas ni prueba que el ingreso se efectuara.
Para eso están los seguros sociales, que en el Sistema de Liquidación Directa se materializan en dos documentos: el RNT (Relación Nominal de Trabajadores, heredero del antiguo TC2), que desglosa trabajador a trabajador las bases de cotización de cada mes, y el RLC (Recibo de Liquidación de Cotizaciones, heredero del TC1), que recoge los importes liquidados y efectivamente ingresados por la empresa. Se obtienen de SILTRA o del autorizado RED que gestione a la empresa, y deben aportarse los de todos los meses del período del permiso: con las bases del RNT y los tipos vigentes, quien revisa puede reconstruir mes a mes la cotización empresarial real del trabajador con PIF.
Con las dos fuentes sobre la mesa, el coste bonificable se calcula en tres pasos: primero, el coste salarial anual —la retribución bruta anual (sueldo base, antigüedad, complementos fijos y pagas extraordinarias) más las cotizaciones empresariales anuales—; segundo, el coste/hora, dividiendo ese total entre la jornada anual en horas del convenio aplicable; y tercero, el importe bonificable, multiplicando el coste/hora por las horas de permiso efectivamente disfrutadas, con el tope de las 200 horas.
Ejemplo (cifras ilustrativas): trabajador indefinido de oficina con 24.000 € brutos anuales. Cotización empresarial del 32,15 %: 7.716 €. Coste salarial anual: 31.716 €. Jornada anual de convenio: 1.780 horas, luego el coste/hora es de 17,82 €. Un PIF de 120 horas da un máximo bonificable de 120 × 17,82 = 2.138,40 €. Los tipos y el porcentaje de tu caso concreto puedes afinarlos con la guía del coste real de un trabajador en 2026.
Entendido así, se ve por qué el SEPE pide expresamente los conceptos de recaudación conjunta y la aportación de la empresa: con la nómina sola conocería el coste a medias. Vería el bruto, pero no podría verificar las cotizaciones que engordan el coste/hora ni comprobar que el importe bonificado se corresponde con costes reales y efectivamente ingresados. La nómina prueba lo que el trabajador costó «para el trabajador»; los seguros sociales, lo que costó para la empresa. El requerimiento necesita las dos mitades.
El justificante de pago de la formación, si la abonó la empresa. Que la empresa haya pagado voluntariamente la matrícula no convierte ese importe en coste bonificable: en un PIF solo se bonifican costes salariales.
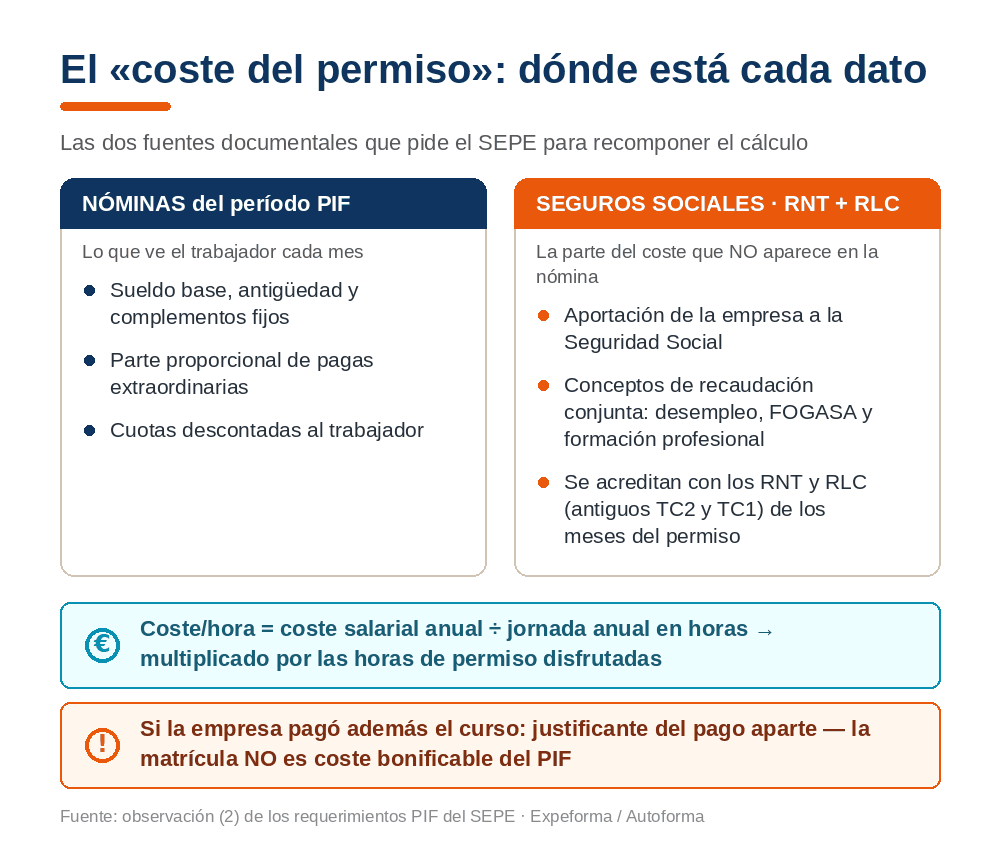
Importante: antes de responder, revisa que el precio del curso no se haya colado en la bonificación aplicada. Es una de las incidencias más frecuentes en las comprobaciones de PIF: si la empresa pagó la matrícula y ese importe se bonificó, el requerimiento acabará aflorándolo.
Actualización de agosto de 2026: qué significan «los conceptos de recaudación conjunta»
Desde el verano de 2026, el apartado de observaciones de estos requerimientos incorpora una redacción nueva que ha desconcertado a buena parte del sector: «COSTE PERMISO: En caso del pago de la formación por la entidad bonificada, aparte del justificante del pago y las nóminas del periodo PIF, se informarán de conceptos recaudación conjunta y aportación de la empresa». Requerida aclaración por una entidad organizadora, la Dirección Provincial del SEPE de Madrid respondió el 10 de agosto de 2026: para las retribuciones que superan la base máxima de cotización se solicita información del pago de la cuota de solidaridad, «que tiene el carácter no bonificable y es progresivo»; para las inferiores, el «reflejo de la financiación y/o retribución en especie declarada», con invocación de la Ley 11/2021 de prevención y lucha contra el fraude fiscal.
Traducido: se están pidiendo dos cosas distintas a la vez, y ninguna de las dos está en la nómina.
1. El documento es el RLC, no el recibo de salarios
«Recaudación conjunta» son las cuotas de desempleo, FOGASA y formación profesional —las que la Tesorería recauda por cuenta del SEPE y del FOGASA—, y «aportación de la empresa» es la cuota patronal. Ninguno de los dos datos se acredita con la nómina: el recibo de salarios refleja la aportación del trabajador y, desde la Orden ESS/2098/2014, un pie meramente informativo del total de la cotización que confecciona la propia empresa. El documento que acredita devengo e ingreso es el Recibo de Liquidación de Cotizaciones (RLC), sucesor del TC1, acompañado de la Relación Nominal de Trabajadores (RNT), sucesora del TC2. Lo suyo es mandar los dos, más el justificante de cargo en cuenta, por cada mes del período de permiso.
2. La cuota de solidaridad no figura en el RNT
Este es el dato que ahorra un segundo requerimiento. La cotización adicional de solidaridad —que no está, como a veces se lee, en la disposición adicional 42.ª de la Ley General de la Seguridad Social ni en la Ley 21/2021, sino en el artículo 19 bis y la disposición transitoria 42.ª de esa misma ley, introducidos por el Real Decreto-ley 2/2023, con desarrollo en el artículo 72 bis del Reglamento General sobre Cotización— se liquida sobre la parte de retribución que excede de la base máxima. Y la propia Tesorería aclaró dónde consta al implantarla: «El importe de cada concepto se trasladará al Recibo de Liquidación de Cotizaciones. Estos importes no figurarán en la Relación Nominal de Trabajadores» (Boletín de Noticias RED 07/2024). Va en los conceptos económicos 497, 498 y 499.
Para 2026, el tope máximo de la base de cotización al Régimen General es de 5.101,20 euros mensuales y la escala aplicable es la del artículo 17 de la Orden PJC/297/2026:
| Tramo de retribución mensual | Tipo total | Empresa | Trabajador |
|---|---|---|---|
| De 5.101,21 € a 5.611,32 € | 1,15 % | 0,96 % | 0,19 % |
| De 5.611,33 € a 7.651,80 € | 1,25 % | 1,04 % | 0,21 % |
| Más de 7.651,80 € | 1,46 % | 1,22 % | 0,24 % |
Sobre el «carácter no bonificable» conviene una precisión que puede valer dinero más adelante: esa regla no está en ninguna norma publicada en el «Boletín Oficial del Estado». Procede del Boletín de Noticias RED 09/2024 y del Criterio Interpretativo 21/2024 de la Dirección General de Ordenación de la Seguridad Social. Ni el artículo 29.3 del RD 694/2017 ni el artículo 23.1 de la Orden TAS/2307/2007 excluyen ninguna cotización devengada del coste financiable del permiso, y la propia Ley General de la Seguridad Social llama a esta, literalmente, «cotización adicional de solidaridad». Nuestra recomendación es pragmática: aportar el dato sin discutirlo —su cuantía es marginal— pero dejando constancia escrita, en la nota que acompañe a la documentación, de que la aportación del dato no supone aquiescencia al criterio. Cuesta dos líneas y conserva el argumento por si algún día una dirección provincial minora un coste por esta vía.
3. Si la empresa pagó el curso, la norma no es la Ley 11/2021
La Ley 11/2021 no modificó el régimen de las retribuciones en especie ni contiene previsión alguna sobre gastos de formación: en el IRPF tocó los artículos 14.2.h), 23.2, 36, 91 y 94.2.a) y la disposición adicional decimotercera. Lo que sí resuelve la cuestión es el artículo 42.2.a) de la Ley 35/2006 y el artículo 44 de su Reglamento, que dejan fuera de la retribución en especie «los estudios dispuestos por instituciones, empresas o empleadores y financiados directa o indirectamente por ellos para la actualización, capacitación o reciclaje de su personal, cuando vengan exigidos por el desarrollo de sus actividades o las características de los puestos de trabajo».
Y aquí aparece la tensión de fondo, que explica por qué este control se ha introducido justamente en los PIF: el permiso individual se define legalmente por lo contrario de lo que exige la excepción fiscal. El artículo 29.1 del RD 694/2017 pide que la formación «no constituya una formación obligatoria para el empresario»; el artículo 25.2 de la Orden TAS/2307/2007, que «no deberá estar incluida en las acciones formativas de las empresas» y que se dirija también «a su formación personal». De modo que cuando la empresa abona el curso de un PIF, la calificación como retribución en especie tiende a ser la regla, y la exclusión del artículo 42.2.a) la excepción que hay que justificar caso por caso —un certificado de profesionalidad o una habilitación exigidos para el puesto, por ejemplo—. Conviene además saber que, según la doctrina administrativa, la exclusión reclama financiación íntegra por la empresa y que el reembolso al trabajador a través de la nómina se califica como rendimiento dinerario sujeto a retención, no como especie.
Dónde acaba tu responsabilidad: la calificación fiscal del curso pagado por la empresa es una contingencia de la entidad bonificada frente a la Agencia Tributaria, no de la entidad organizadora, y no altera el cálculo del coste del permiso, que sigue siendo el del artículo 29.3 del RD 694/2017. Pero conviene advertirla por escrito: el propio correo de la Dirección Provincial dice sin rodeos que el seguimiento se está cruzando con la Agencia Tributaria y con la Inspección de Trabajo.
Asistencia efectiva y fichajes, también sobre la mesa
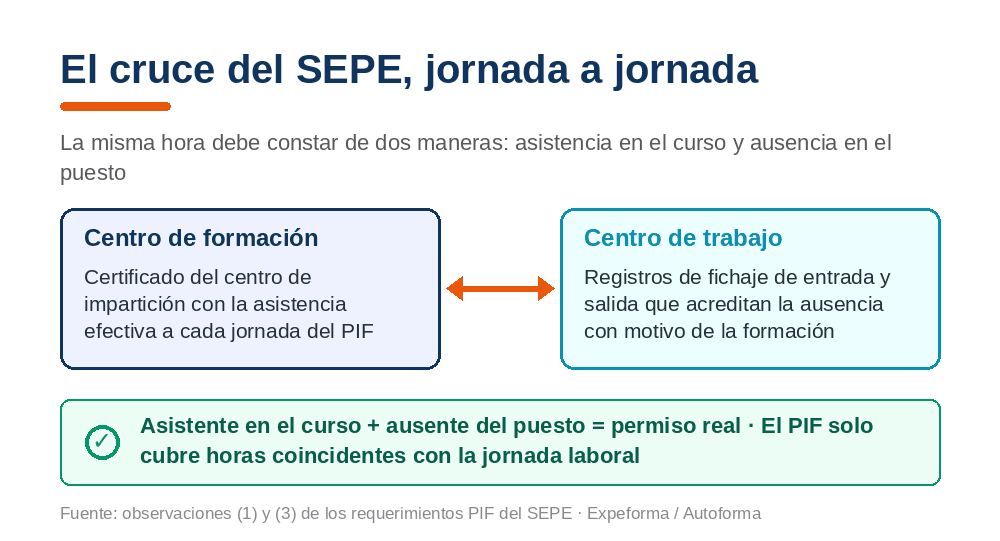
Aunque el coste concentra el detalle, las observaciones también precisan los puntos (1) y (3) del requerimiento. El certificado de asistencia no vale genérico: debe emitirlo el centro de impartición y acreditar la asistencia efectiva a cada jornada del PIF —un control distinto y más exigente que los partes de asistencia habituales de la formación bonificada—. Y entre los horarios laborales del trabajador se reclaman expresamente los registros de fichaje de entrada y salida en el centro de trabajo durante cada jornada de permiso, que acrediten la ausencia con motivo de la formación.
El cruce que hará el SEPE es evidente: jornada a jornada, el trabajador debe constar como asistente en el centro de formación y como ausente de su puesto de trabajo. Es la comprobación natural de un permiso que, por definición, solo cubre horas de formación coincidentes con la jornada laboral.
Diez días hábiles y un único canal
En claro: la documentación se sube exclusivamente al aplicativo de FUNDAE (empresas.fundae.es), en la pestaña «DOC PENDIENTE ADJUNTAR» del permiso correspondiente, dentro de los 10 días hábiles desde la recepción del escrito. Para dudas, el requerimiento remite al correo de la Dirección Provincial del SEPE —en Madrid, dp28formacion-empleo@sepe.es—, indicando en el asunto el NIF de la entidad y la identificación del PIF.
Ojo a la vía: este trámite no es el de las alegaciones a no conformidades, que discurre por tramites.fundae.es con su propio canal, certificado e identificador. Aquí se trata del seguimiento del permiso dentro del propio aplicativo de gestión de la formación programada, y la Administración insiste en evitar cualquier otro medio de envío. Aun así, el criterio de la casa es el mismo que defendimos cuando FUNDAE «solo pedía documentos»: no te limites a subir PDFs sueltos; acompaña la documentación de una nota explicativa del cálculo del coste/hora y del cuadre entre asistencia y fichajes, para que quien revise no tenga que reconstruirlo por su cuenta.
El PIF es una de las bonificaciones más ventajosas del sistema, pero también una de las más exigentes en lo documental, y estos requerimientos lo confirman: la Administración quiere reconstruir el permiso completo, desde la autorización hasta el último fichaje. La mejor defensa es un expediente construido en tiempo real —certificados mensuales de asistencia, nóminas, seguros sociales y registros de jornada archivados desde el primer día—, porque reunir todo eso con diez días hábiles de plazo es un ejercicio bastante menos cómodo. Si tu empresa o la de alguno de tus clientes ha recibido uno de estos requerimientos, el Departamento Jurídico de Autoforma puede revisar la documentación y la nota de respuesta antes del envío.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico. Cada expediente exige el examen de su documentación concreta.