Subcontratación en formación bonificada: ¿puede un tercero gestionar la bonificación mientras el centro imparte?
Un centro imparte y una empresa externa le gestiona la bonificación en el perfil del cliente: ¿es subcontratación prohibida? Dictamen del Departamento Jurídico de Autoforma con la Ley 30/2015, el RD 694/2017 y la STS 148/2024. Descarga del dictamen para socios.
Un centro de formación imparte un curso dentro de la formación programada por las empresas (la conocida formación bonificada) y, a la vez, una empresa externa le gestiona la bonificación en el perfil del cliente. ¿Es esto una subcontratación no permitida que ponga en riesgo la bonificación? La respuesta del Departamento Jurídico de Autoforma es clara: no, siempre que la impartición permanezca íntegramente en el centro. La prohibición de subcontratar recae únicamente sobre la ejecución de la actividad formativa; gestionar la bonificación es otra cosa.
El caso planteado
Nos situamos exclusivamente en el perfil de formación bonificada. El supuesto sometido a consulta es el siguiente:
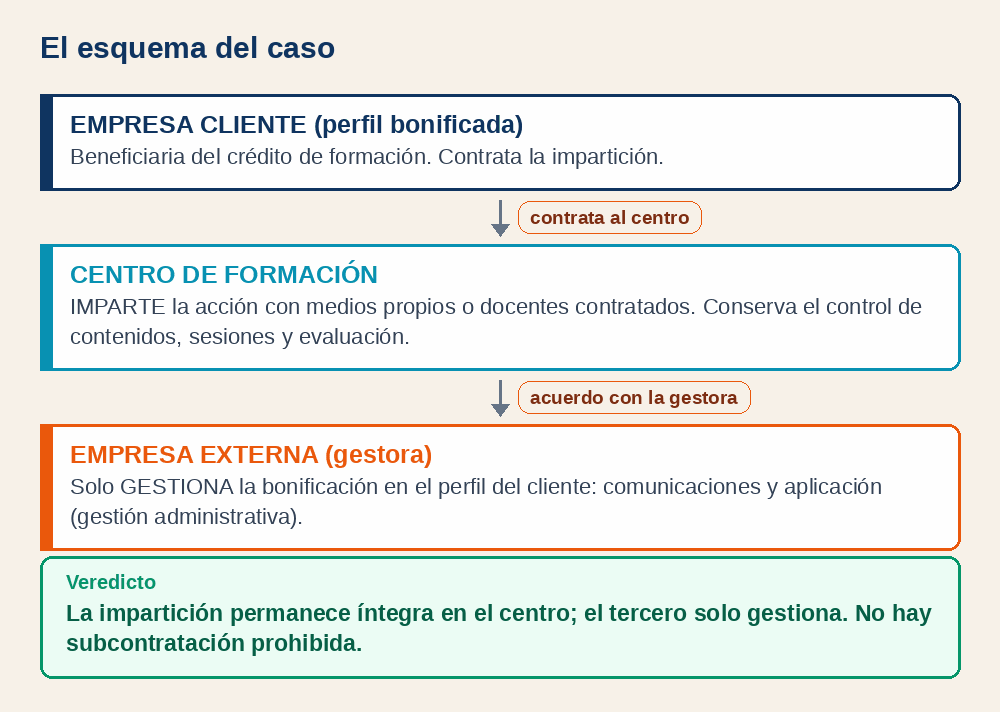
- Una empresa contrata a un centro de formación para impartir formación a sus trabajadores dentro de la formación programada (perfil bonificada).
- Ese centro mantiene, a su vez, un acuerdo con una empresa externa que le gestiona, en el perfil bonificada del cliente, la aplicación de la bonificación del curso.
- La empresa cliente es la beneficiaria del crédito de formación y titular del perfil; el centro imparte; la empresa externa se limita a gestionar la bonificación.
La duda es razonable: ¿esa intervención de un tercero convierte el encargo en una subcontratación prohibida? La intuición del consultante —acertada— es que no se subcontrata «toda» la actividad, sino solo una parte: la gestión. Veamos por qué el Derecho respalda esa intuición.
La respuesta: no hay subcontratación prohibida
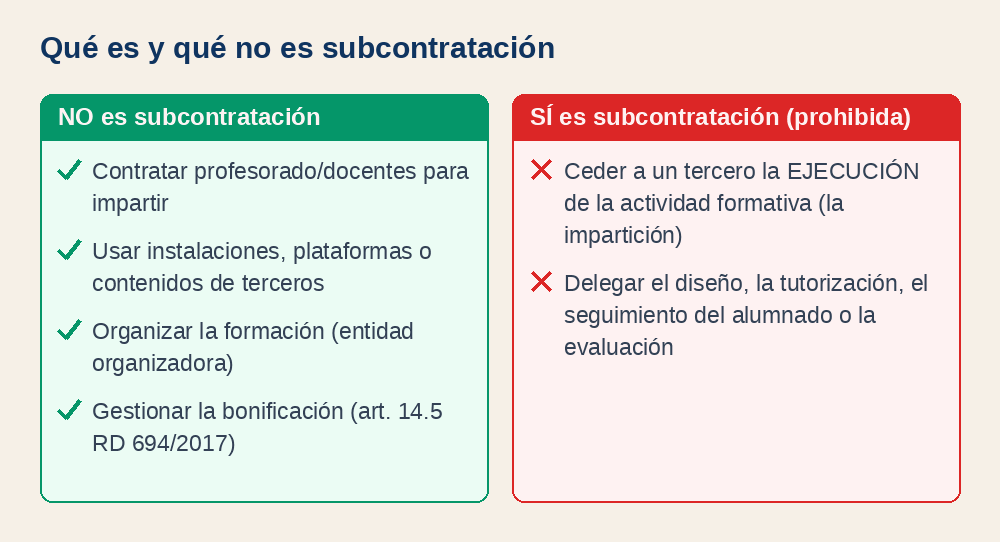
En claro: en la formación bonificada, la prohibición de subcontratar solo alcanza a la ejecución de la actividad formativa —la impartición—. Contratar docentes, usar medios o contenidos de terceros, organizar o gestionar la bonificación no es subcontratar.
El objeto nuclear del encargo —impartir— sigue estando en manos del centro. Lo que hace la empresa externa no es actividad formativa, sino gestión administrativa de la bonificación. Por eso no hay cesión de aquello que la ley reserva a la entidad que imparte, y por eso el esquema es lícito. A continuación lo desglosamos con la norma en la mano.
Qué prohíbe exactamente la ley
El régimen aplicable es la Ley 30/2015, de 9 de septiembre, por la que se regula el Sistema de Formación Profesional para el Empleo, y su reglamento de desarrollo, el Real Decreto 694/2017, de 3 de julio. La prohibición de subcontratar está en el artículo 14 de la Ley 30/2015, que regula la impartición:
Artículo 14.2.c) de la Ley 30/2015
«Asimismo, estas entidades no podrán subcontratar con terceros la ejecución de la actividad formativa que les sea adjudicada. A estos efectos, la contratación del personal docente para la impartición de la formación no se considerará subcontratación.»
La misma idea delimitadora aparece en el artículo 15.3, que permite servirse de instalaciones y recursos de terceros sin que ello sea subcontratar, siempre que no implique ceder la ejecución de la actividad formativa:
Artículo 15.3 de la Ley 30/2015
«Las instalaciones y recursos podrán ser propios o bien de titularidad de terceras entidades privadas o públicas cuando ello no implique subcontratar la ejecución de la actividad formativa, debiendo aportar en este caso el correspondiente acuerdo o contrato de disponibilidad.»
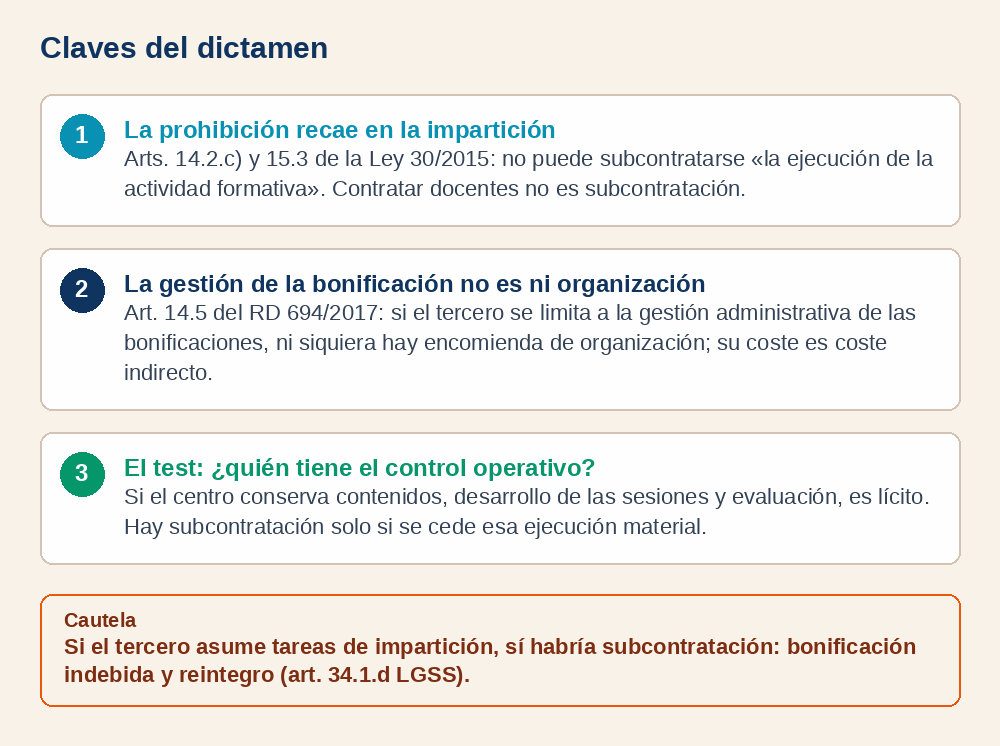
La clave es material: lo prohibido es que un tercero ejecute la formación —diseño, docencia, tutoría, seguimiento y evaluación— en lugar del centro. Y el propio precepto aclara que contratar profesorado no cuenta como subcontratación.
La gestión de la bonificación no es ni «organización»
El argumento decisivo está en el reglamento. El artículo 14.5 del RD 694/2017 aísla expresamente la gestión administrativa de las bonificaciones y la deja fuera, incluso, del concepto de «organización» de la formación:
Artículo 14.5 del RD 694/2017
«[…] no se entenderá que se ha encomendado la organización de la formación a una entidad externa, cuando la actividad a desempeñar por esta se limite a las funciones de gestión administrativas necesarias para la correcta aplicación de las bonificaciones. En este caso, la empresa podrá imputar el gasto derivado de dicha gestión administrativa dentro de los costes indirectos señalados en el artículo 16.3.a).»
Importante: si el tercero se limita a la gestión administrativa necesaria para aplicar correctamente las bonificaciones, la norma dice que ni siquiera hay «encomienda de organización». Con mayor razón, no puede haber subcontratación de la impartición. Su coste se imputa como coste indirecto (art. 16.3.a] del RD 694/2017).
Organización e impartición pueden estar en manos distintas
Que quien organiza o gestiona y quien imparte sean entidades diferentes no solo está permitido: está expresamente contemplado. El artículo 12.1 de la Ley 30/2015 permite a la empresa organizar la formación por sí misma o encomendarla a entidades externas, incluidas las entidades de formación. Y el artículo 14.3 del RD 694/2017 admite sin ambages que la impartición la realice una entidad distinta de la organizadora:
Artículo 14.3 (último párrafo) del RD 694/2017
«Respecto de la impartición de la formación a que se refiere este apartado, podrá realizarse por la propia entidad organizadora u otra entidad distinta, siempre que en ambos supuestos sean entidades formativas acreditadas y/o inscritas en el registro de entidades de formación habilitado por la Administración Pública competente.»
Dicho de otro modo, el reparto de papeles del caso —un centro que imparte y una gestora que tramita la bonificación— es precisamente uno de los escenarios que la norma prevé.
El test decisivo: ¿quién controla la formación?
El criterio de la Fundación Estatal para la Formación en el Empleo (FUNDAE) coincide con lo anterior: ni la organización ni la impartición pueden subcontratarse, pero la contratación del profesorado para impartir no se considera subcontratación. En la práctica, la línea que separa lo lícito de lo prohibido es el control operativo: hay subcontratación cuando se cede a un tercero el diseño, el control o la ejecución estructural de la acción formativa; no la hay cuando el centro conserva el mando sobre los contenidos, el desarrollo de las sesiones y la evaluación del alumnado.
Conviene recordar, además, que los criterios del SEPE y de FUNDAE están sometidos a control judicial y que los tribunales vienen corrigiéndolos. El Tribunal Supremo, en su Sentencia núm. 148/2024, de 30 de enero de 2024 (ECLI:ES:TS:2024:590), declaró que el requerimiento de devolución de bonificaciones del SEPE es un «acto de trámite cualificado», directamente impugnable ante la jurisdicción contencioso-administrativa sin necesidad de esperar al procedimiento de la Inspección de Trabajo. En consecuencia, si la Administración calificara —a nuestro juicio, erróneamente— este esquema como subcontratación y exigiera la devolución, esa exigencia sería recurrible de inmediato, con sólidas posibilidades de éxito atendida la claridad de los preceptos examinados.
Qué pasa si se cruza la línea
El interés de la calificación no es teórico. Si la empresa externa dejara de limitarse a la gestión y asumiera de hecho parte de la impartición —diseñar la acción, tutorizar, controlar la asistencia, hacer el seguimiento en plataforma o evaluar—, su intervención sí sería subcontratación de la actividad formativa. La consecuencia sería una bonificación indebidamente aplicada, cuyo reintegro se reclama mediante acta de liquidación de la Inspección de Trabajo y Seguridad Social (art. 34.1.d] de la Ley General de la Seguridad Social), con posible apertura de expediente sancionador.
Importante: la empresa beneficiaria sigue siendo responsable de la correcta aplicación de la bonificación y de la custodia documental (art. 12 del RD 694/2017). El acuerdo entre el centro y la gestora no debe diluir esa responsabilidad ni la trazabilidad.
Recomendaciones prácticas
- Documentar el reparto de funciones: contrato de impartición entre la empresa y el centro, y acuerdo de gestión de la bonificación, dejando constancia de que el tercero no interviene en la ejecución de la actividad formativa.
- Si el tercero llega a comunicar u organizar, formalizar su condición de entidad organizadora y el acuerdo con la empresa cliente (art. 12.2 de la Ley 30/2015).
- Verificar que el centro que imparte está debidamente acreditado y/o inscrito (art. 15.1 de la Ley 30/2015). La mera gestora administrativa de la bonificación no precisa inscripción, salvo que pase a impartir.
- Imputar el coste de la gestión como coste indirecto, dentro de sus límites, y conservar la trazabilidad documental a disposición de los órganos de control.
Descarga el dictamen completo
Ponemos a disposición de las empresas asociadas el dictamen íntegro del Departamento Jurídico —con el objeto, el marco normativo, los fundamentos, la jurisprudencia, las consecuencias y las cautelas— en formato PDF:
Conclusión
No se incurre en subcontratación prohibida por el hecho de que una empresa externa gestione la bonificación en el perfil del cliente mientras el centro imparte la acción formativa. La gestión de la bonificación es una actividad administrativa expresamente diferenciada (art. 14.5 del RD 694/2017), ajena a una prohibición que solo alcanza a la ejecución de la actividad formativa (arts. 14.2.c] y 15.3 de la Ley 30/2015). El esquema es válido siempre que la impartición permanezca íntegra en el centro y se respeten las cautelas de formalización, inscripción, responsabilidad y trazabilidad.
¿Tienes un caso parecido o dudas sobre tu esquema de colaboración? El Departamento Jurídico de Autoforma puede ayudarte a revisarlo y a documentarlo correctamente.
Este artículo tiene carácter informativo y refleja la interpretación de la normativa vigente por el Departamento Jurídico de Autoforma a la fecha de su publicación; no constituye asesoramiento jurídico vinculante. Ante un caso concreto, consúltanos.