Alegaron en plazo y la resolución dijo que no alegaron: retroacción, sanción sin efecto y derecho a recuperar lo pagado
La Tesorería deja sin efecto la resolución que cobró un acta de liquidación y su sanción sin leer las alegaciones. Y qué pasa ahora con el dinero ya ingresado.
La Unidad de Impugnaciones estimó en agosto de 2026 el recurso de alzada de una entidad sin ánimo de lucro asociada a Autoforma y ordenó la retroacción por alegaciones no valoradas de un expediente de reclamación de bonificaciones de formación profesional para el empleo del ejercicio 2022. El fundamento es el artículo 119.2 de la Ley 39/2015: cuando existe un vicio de forma y no se estima procedente resolver sobre el fondo, el procedimiento vuelve al momento en que el vicio fue cometido. Aquí, el vicio consistió en haber elevado a definitivas un acta de liquidación y un acta de infracción coordinada sin valorar previamente unas alegaciones que la entidad había registrado en plazo.
Se deja sin efecto la resolución impugnada, se retrotrae el procedimiento y la Administración deberá pronunciarse valorando las alegaciones; el fondo sigue sin decidirse. El interés para el gestor de formación está justamente ahí: lo que falló no fue la acción formativa ni su justificación documental, sino el circuito que debía llevar un escrito presentado en un registro electrónico oficial hasta la unidad administrativa que tenía que leerlo.
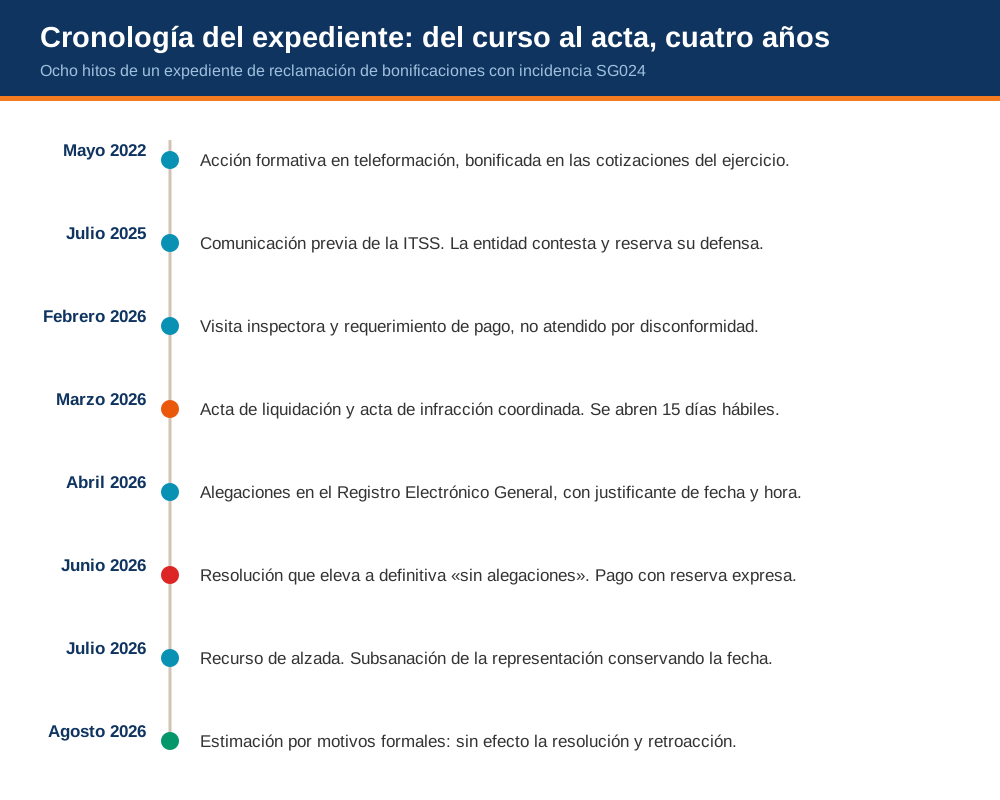
De mayo de 2022 a marzo de 2026: casi cuatro años entre el curso y el acta
El expediente arranca con una acción formativa impartida en la modalidad de teleformación en mayo de 2022 y bonificada en las cotizaciones a la Seguridad Social de ese ejercicio. Sobre esa acción, y solo sobre esa, recayó después una incidencia única con código SG024, dentro de una reclamación de bonificaciones de formación profesional para el empleo del ejercicio 2022 procedente del Servicio Público de Empleo Estatal (SEPE) y canalizada hacia la entidad a través de la Inspección de Trabajo y Seguridad Social (ITSS).
El primer contacto formal llegó en julio de 2025, con una comunicación previa de la ITSS que trasladaba a la entidad el expediente remitido por el SEPE. La entidad la contestó por registro electrónico y dejó constancia expresa de que se reservaba el derecho de defensa para el momento en que, en su caso, se levantara acta. Era una decisión coherente con la naturaleza del trámite: en julio de 2025 no existía todavía un acto de gravamen que impugnar.
En febrero de 2026 se produjo la visita inspectora y, con ella, un requerimiento de pago que la entidad no atendió por no estar conforme con la incidencia imputada. Un mes después, en marzo de 2026, la Inspección extendió acta de liquidación y, por los mismos hechos, acta de infracción coordinada. Con la notificación se abrió el plazo de quince días hábiles para formular alegaciones que prevé el artículo 33.1 del Real Decreto 928/1998, la norma que regula tanto el procedimiento sancionador por infracciones de orden social como los expedientes liquidatorios de cuotas de la Seguridad Social.
La entidad alegó dentro de ese plazo. En abril de 2026 presentó su escrito por el Registro Electrónico General de la Administración General del Estado y obtuvo el correspondiente justificante de registro, con constancia de fecha y hora de entrada. Al escrito acompañó dos documentos: el Informe de Empresa extraído del aplicativo telemático de FUNDAE y un informe de seguimiento y tutorización de la acción formativa.
En junio de 2026, una Dirección Provincial de la Tesorería General de la Seguridad Social (TGSS) resolvió el expediente y elevó a definitiva la liquidación, confirmando al mismo tiempo la sanción. Lo hizo sobre una premisa expresa que la propia resolución hacía constar y que no se correspondía con lo ocurrido en abril. En julio de 2026 se interpuso recurso de alzada y, en agosto de 2026, la Unidad de Impugnaciones lo estimó por motivos formales y ordenó la retroacción del procedimiento.
Entre la impartición del curso y la extensión del acta transcurrieron casi cuatro años. No es un reproche, sino una constatación con consecuencias prácticas muy concretas: la evidencia generada en mayo de 2022 tenía que seguir viva, localizable y recuperable en marzo de 2026, cuando la Inspección preguntó por ella, y de nuevo en abril de 2026, cuando hubo que aportarla en quince días hábiles. A esa consecuencia se dedica el último bloque de este artículo.
SG024: qué significa «no quedar acreditada la asistencia tutorial» en una acción de teleformación
«Descontada la bonificación practicada al no quedar acreditada la asistencia tutorial (Art. 4.2 Real Decreto 694/2017)»
Ese es el tenor completo de la única incidencia imputada en el expediente. Conviene leerlo despacio, porque su redacción no dice lo que con frecuencia se le atribuye. La incidencia no afirma que no hubiera asistencia tutorial: afirma que no quedó acreditada. La distancia entre ambas proposiciones es toda la distancia que separa un problema de ejecución de la formación de un problema de prueba. Y esa distancia es la bisagra sobre la que gira la parte preventiva de este caso: un código SG024 se combate con evidencia recuperable, no con explicaciones.
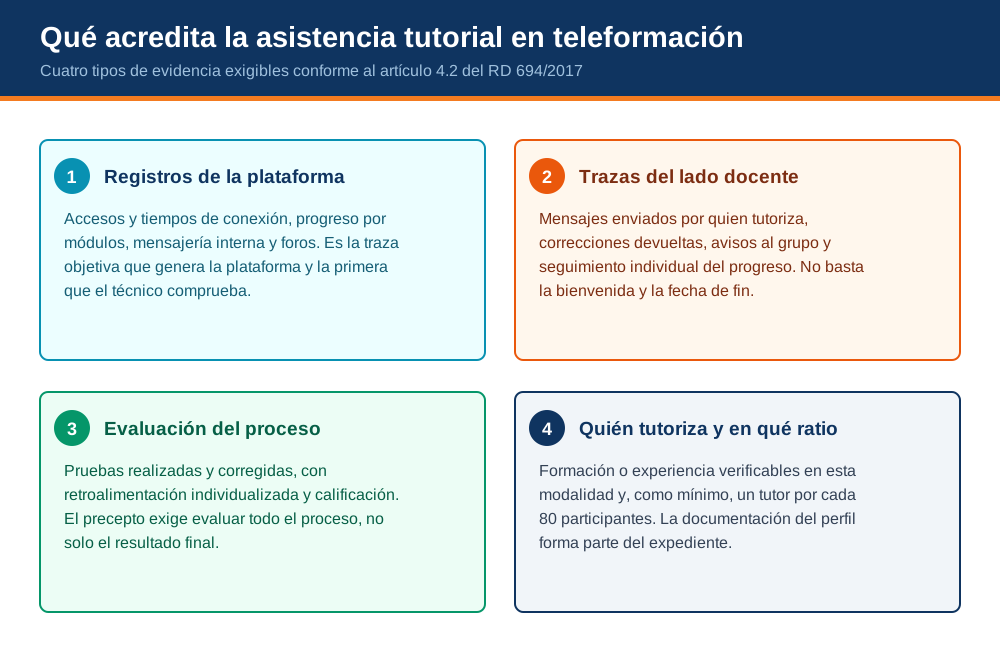
El precepto invocado es el artículo 4.2 del Real Decreto 694/2017, que desarrolla la Ley 30/2015 en materia de formación profesional para el empleo. Su tenor literal exige que, cuando la formación se desarrolle en todo o en parte mediante teleformación, la impartición se realice «a través de una plataforma virtual de aprendizaje que posibilite la interactividad de alumnos, tutores y recursos situados en distinto lugar» y que asegure «la gestión de los contenidos, un proceso de aprendizaje sistematizado para los participantes, su seguimiento continuo y en tiempo real, así como la evaluación de todo el proceso». Añade que la impartición «deberá contar con una metodología apropiada para esta modalidad, complementada con asistencia tutorial». Fija además una ratio mínima —debe haber «como mínimo, un tutor por cada 80 participantes»— y exige que los tutores-formadores cuenten con «formación o experiencia verificables en esta modalidad».
Leído completo, el artículo 4.2 no configura la asistencia tutorial como un añadido accesorio, sino como un elemento constitutivo de la propia modalidad: la teleformación se define, entre otras cosas, por el seguimiento continuo y en tiempo real y por la asistencia tutorial que complementa la metodología. De ahí que la comprobación administrativa no se detenga en verificar que existía una figura tutorial asignada al grupo, sino que entre a examinar qué actividad desplegó esa figura y qué rastro dejó en el expediente.
Eso es lo que la Inspección consideró aquí. La observación del técnico del SEPE, referida a quien ejercía la tutoría en la acción formativa de mayo de 2022, fue que «se limita a dar la bienvenida y recordar la fecha de finalización del curso, no realiza seguimiento del curso». A partir de esa observación, la incidencia imputada sostiene que la asistencia tutorial exigida por el artículo 4.2 no resultó acreditada, y descuenta la bonificación practicada sobre esa acción formativa.
Frente a esa imputación, la entidad aportó en abril de 2026 documentación dirigida a acreditar la asistencia tutorial: el Informe de Empresa obtenido del aplicativo telemático de FUNDAE y un informe de seguimiento y tutorización de la acción. Si esa documentación bastaba o no para desvirtuar la incidencia es precisamente la cuestión de fondo del expediente, y esa cuestión no ha sido examinada todavía por el órgano llamado a resolver. Lo que sí puede afirmarse, porque consta documentalmente, es que la documentación se presentó, que se presentó dentro de plazo y que existe constancia registral de ello.
Alegaciones registradas en abril, una resolución de junio que las da por no presentadas
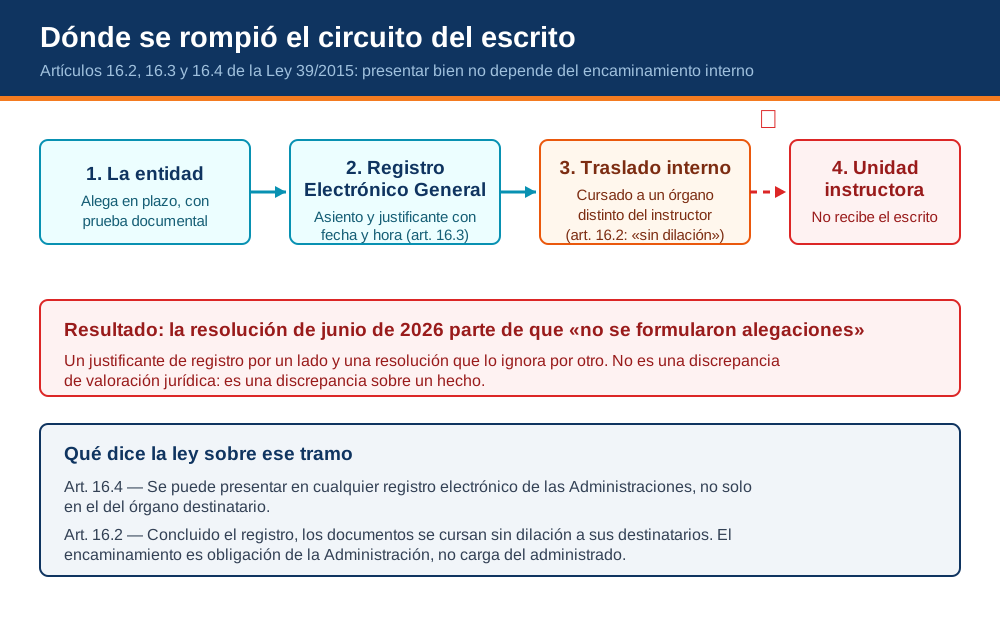
Las alegaciones frente al acta de liquidación y al acta de infracción coordinada se presentaron en abril de 2026, dentro de los quince días hábiles del artículo 33.1 del RD 928/1998, a través del Registro Electrónico General de la Administración General del Estado. La presentación generó el justificante de registro correspondiente, con constancia de fecha y hora de entrada. El artículo 16.3 de la Ley 39/2015 obliga además a emitir automáticamente un recibo acreditativo de los documentos que, en su caso, acompañen al escrito.
El propio RD 928/1998 describe qué debía ocurrir después con ese escrito. Su artículo 33.2 prevé que, formuladas alegaciones, pueda recabarse informe ampliatorio del funcionario actuante y otorgarse nueva vista y audiencia; y atribuye al Jefe de la Unidad Especializada de Seguridad Social la propuesta de resolución, que ha de fijar de forma motivada los hechos probados antes de elevarse al órgano competente de la Tesorería General de la Seguridad Social. Las alegaciones de abril de 2026 estaban destinadas, por tanto, a un punto muy concreto de esa cadena.
El punto de ruptura se sitúa después. El asiento se cursó internamente a un órgano del departamento ministerial distinto de la unidad instructora del expediente. La Ley 39/2015 regula con detalle esta fase. Su artículo 16.4 admite la presentación de documentos dirigidos a las Administraciones Públicas no solo en el registro electrónico del órgano destinatario, sino también en los restantes registros electrónicos de los sujetos del artículo 2.1. Su artículo 16.3 obliga a que cada asiento deje constancia de número, fecha y hora de presentación, identificación del interesado y órgano al que se envía, con emisión automática de recibo. Y su artículo 16.2 cierra el circuito: «concluido el trámite de registro, los documentos serán cursados sin dilación a sus destinatarios y a las unidades administrativas correspondientes desde el registro en que hubieran sido recibidas».
Ese traslado interno es, por tanto, una obligación de la Administración receptora y no una carga del administrado. Y es en ese tramo —entre el asiento practicado en abril y la unidad instructora que debía valorar el escrito— donde el expediente presenta la discontinuidad.
En junio de 2026, la Dirección Provincial de la TGSS dictó resolución elevando a definitiva la liquidación y confirmando la sanción. La resolución se apoyaba en una premisa expresa: que la entidad «no había hecho uso de su derecho a formular alegaciones».
El contraste es estrictamente documental y no requiere adjetivos. Por un lado, un justificante de registro de abril de 2026 con fecha y hora. Por otro, una resolución de junio de 2026 que parte de que no se alegó. Entre ambos documentos no hay una diferencia de valoración jurídica: hay una diferencia sobre un hecho. La resolución se dictó sin que constara valoración previa de las alegaciones. Por qué el asiento no llegó a la unidad instructora es algo que el expediente no explica y que este artículo no va a suponer.
De aquí sale la primera lección práctica, que se desarrolla al final de la pieza: el justificante de registro y su acuse son la única pieza documental que permite sostener, meses después y ante un órgano distinto, que un escrito se presentó y cuándo.
Pagar para frenar el apremio no es conformarse: la reserva expresa del art. 33.3 RD 928/1998
El artículo 33.3 del RD 928/1998 regula qué ocurre tras la resolución del expediente liquidatorio. Junto a la previsión del recurso de alzada ante el órgano superior jerárquico, fija el momento hasta el que debe hacerse efectivo lo liquidado —el último día del mes siguiente al de la notificación— y anuda al incumplimiento de ese plazo el inicio del procedimiento de apremio, salvo que la deuda se garantice mediante aval suficiente o se proceda a su consignación, supuesto en el que la vía recaudatoria queda suspendida hasta quince días después de notificarse la resolución del recurso.
En este expediente, la entidad ingresó lo reclamado para evitar el apremio. Y lo hizo haciendo constar expresamente, por escrito, que el pago no comportaba aquietamiento, conformidad ni renuncia a impugnar, y reservándose la devolución de lo ingresado.
Ese matiz es probablemente el dato de mayor utilidad inmediata de todo el caso, porque describe una situación frecuente: la de quien discrepa de una liquidación pero prefiere no exponerse a la vía de apremio mientras la discute. Lo que este expediente ilustra es que la reserva solo despliega efecto si consta por escrito y en el propio acto de pago. Un ingreso mudo queda abierto a ser interpretado como aceptación de lo liquidado; un ingreso acompañado de consignación expresa de que se paga sin conformidad y sin renuncia a impugnar deja documentada la discrepancia en el mismo instante en que se produce el pago, que es cuando importa.
Los cinco ejes del recurso de alzada, con el precepto por delante
El Departamento jurídico de Autoforma interpuso recurso de alzada en julio de 2026. El escrito se articuló sobre cinco ejes, cada uno anclado en un precepto concreto. Lo que sigue es lo que sostuvo el recurso, no lo que la resolución de agosto acogió.
Arts. 53.1.e) y 76.1 LPAC: las alegaciones se presentan para que se valoren
El artículo 76.1 de la Ley 39/2015 dispone que los interesados podrán, en cualquier momento del procedimiento anterior al trámite de audiencia, aducir alegaciones y aportar documentos u otros elementos de juicio, y añade que unos y otros «serán tenidos en cuenta por el órgano competente al redactar la correspondiente propuesta de resolución». En la misma línea, el artículo 53.1.e) reconoce el derecho a formular alegaciones y a aportar documentos en cualquier fase anterior al trámite de audiencia, «que deberán ser tenidos en cuenta por el órgano competente al redactar la propuesta de resolución».
El recurso sostuvo que ambos preceptos configuran una obligación de resultado y no un mero requisito de apertura. El trámite de audiencia no se agota en concederlo: lo que la ley reconoce no es el derecho a presentar un escrito, sino el derecho a que ese escrito pese en la propuesta de resolución. Un trámite abierto y no valorado equivale, en términos de garantía, a un trámite no concedido.
En este expediente el encaje es directo: las alegaciones existieron, se presentaron en plazo y con documentación probatoria, pero la resolución de junio de 2026 se dictó sin que constara valoración previa de su contenido.
La STS de 12 de septiembre de 2023: doctrina tributaria trasladada al recurso
El recurso invocó la sentencia de la Sala Tercera del Tribunal Supremo de 12 de septiembre de 2023 (rec. 3720/2019, STS 1114/2023), dictada en materia tributaria, cuya doctrina sobre la liquidación dictada sin valorar alegaciones tempestivas trasladó a este ámbito como argumento de defensa. Conviene subrayarlo: ese traslado fue el argumento del recurrente, no un pronunciamiento del Tribunal Supremo sobre bonificaciones de formación.
El contenido invocado tiene tres piezas. La primera, la nulidad de la liquidación practicada sin valorar las alegaciones presentadas en tiempo y forma. La segunda, la presunción de indefensión material: cuando la Administración recibe alegaciones tempestivas y no las valora, la indefensión se presume y no ha de acreditarla quien la sufre. La tercera, la consecuencia probatoria: corresponde a la Administración demostrar que, pese a la omisión, no hubo indefensión efectiva, sin ampararse en su propio incumplimiento para exigir esa prueba al administrado. Ese desplazamiento de la carga es lo que convierte el argumento en operativo. El escrito invocó como refuerzo la STS de 15 de marzo de 2012, rec. 6335/2008.
Debe precisarse que la resolución de agosto de 2026 no se funda en esta sentencia, sino en el artículo 119.2 de la Ley 39/2015.
Arts. 16.2, 16.3 y 16.4 LPAC: presentar en el Registro Electrónico General es presentar bien
El artículo 16.4 de la Ley 39/2015 admite que los documentos dirigidos a las Administraciones Públicas se presenten no solo en el registro electrónico del órgano destinatario, sino también en los restantes registros electrónicos de los sujetos del artículo 2.1. El artículo 16.3 impone que cada asiento deje constancia de número, fecha y hora de presentación, identificación del interesado y órgano de destino, con emisión automática de recibo. Y el artículo 16.2 ordena que, concluido el trámite de registro, los documentos sean cursados «sin dilación» a sus destinatarios y a las unidades administrativas correspondientes.
De la lectura conjunta, el recurso extrajo una consecuencia sencilla: la presentación queda perfeccionada con el asiento y el justificante, y el encaminamiento posterior del documento pertenece a la organización interna del sector público. Un fallo en ese tramo no puede trasladarse al administrado ni degradar la eficacia de una presentación que la ley reputa válida.
Aplicado al expediente: quien alegó lo hizo en el lugar que la ley señala, en el plazo que la ley concede y con el justificante que la ley obliga a expedir.
Art. 115.3 LPAC: quien causó el defecto no puede escudarse en él
El artículo 115.3 de la Ley 39/2015 establece que «los vicios y defectos que hagan anulable un acto no podrán ser alegados por quienes los hubieren causado». Es una regla de coherencia procedimental: impide que quien ha generado una irregularidad obtenga ventaja de ella frente al interesado.
El recurso lo trajo al expediente para sostener que la falta de valoración de las alegaciones no podía operar en perjuicio de quien las había presentado correctamente. Si el escrito se registró en plazo y en un registro electrónico habilitado, y si su traslado interno a la unidad instructora era una obligación administrativa —la del artículo 16.2—, el defecto que después vició la resolución no procede de la esfera del recurrente.
Merece una cautela terminológica, porque el propio precepto la impone: el artículo 115.3 se refiere a vicios que hacen un acto anulable, no a la nulidad de pleno derecho.
Arts. 35.1, 88.6 y 48.2 LPAC: motivación y anulabilidad por defecto de forma
El artículo 35.1 de la Ley 39/2015 exige que sean motivados, «con sucinta referencia de hechos y fundamentos de derecho», entre otros, los actos que limiten derechos subjetivos o intereses legítimos y los que resuelvan recursos administrativos y procedimientos sancionadores. El artículo 88.6 precisa que «la aceptación de informes o dictámenes servirá de motivación a la resolución cuando se incorporen al texto de la misma»: la motivación puede apoyarse en el informe previo, pero es entonces ese informe el que soporta el peso de la valoración. Y el artículo 48.2 delimita la consecuencia: «el defecto de forma sólo determinará la anulabilidad cuando el acto carezca de los requisitos formales indispensables para alcanzar su fin o dé lugar a la indefensión de los interesados».
El recurso articuló aquí las dos líneas que venía desplegando: la de nulidad, apoyada en la doctrina tributaria del eje anterior, y la de anulabilidad del artículo 48.2. Aunque no se apreciara nulidad de pleno derecho, un acto que resuelve sobre la premisa de que no hubo alegaciones cuando las hubo carece del requisito formal indispensable para alcanzar su fin y produce indefensión.
Esa doble articulación importa para leer lo que vino después: la resolución de agosto no acogió una declaración de nulidad de pleno derecho, sino que apreció un vicio en el procedimiento y ordenó la retroacción del artículo 119.2 de la Ley 39/2015.
Un requerimiento de subsanación por la firma del escrito y la ratificación que conservó la fecha
La tramitación del recurso incorporó un incidente que merece relato propio, porque afecta a una comprobación rutinaria. La Administración requirió la subsanación del escrito por dos motivos. El primero, que el recurso lo firmaba quien había ostentado la representación legal de la entidad hasta una renovación de cargos anterior, lo que remite al artículo 5.4 de la Ley 39/2015, conforme al cual la representación podrá acreditarse «mediante cualquier medio válido en Derecho que deje constancia fidedigna de su existencia». El segundo, que debían constar los datos que el artículo 115.1.c) exige a todo escrito de interposición: «lugar, fecha, firma del recurrente, identificación del medio y, en su caso, del lugar que se señale a efectos de notificaciones».
La subsanación se practicó mediante comparecencia y ratificación íntegra del recurso por el representante en ejercicio. El artículo 5.6 de la Ley 39/2015 prevé que «la falta o insuficiente acreditación de la representación no impedirá que se tenga por realizado el acto de que se trate», siempre que se subsane el defecto en el plazo de diez días que debe conceder al efecto el órgano administrativo. En este caso, la subsanación se admitió con conservación de la fecha de interposición al amparo de ese precepto, con eficacia ex tunc.
Conviene no extraer de ahí una regla automática. El artículo 5.6 no garantiza en todo supuesto que un defecto de representación se salve conservando la fecha del escrito inicial: describe un mecanismo de subsanación sujeto a plazo y a apreciación del órgano. Lo que este expediente documenta es que aquí funcionó así.
Qué decide la resolución de agosto de 2026: retroacción por alegaciones no valoradas, sin entrar en el fondo
«se comprueba que ha existido un vicio en el procedimiento, ya que, efectivamente, se dictó resolución confirmando y elevando a definitivas las actas, sin haberse valorado previamente las alegaciones formuladas por la recurrente al trámite de audiencia despachado por la IPTSS, por lo que a tenor del artículo 119.2 de la citada Ley 39/2015, procede ordenar la retroacción del mismo al momento en que el vicio ha sido cometido, sin entrar a resolver sobre el fondo del asunto planteado»
Conviene leer esa resolución en dos tiempos, porque su alcance se define tanto por lo que resuelve como por lo que deja expresamente fuera.
Lo que la resolución decide:
- Estima el recurso de alzada, y lo estima por motivos formales: por la existencia de un vicio en el procedimiento.
- Deja sin efecto la resolución impugnada, aquella que en junio de 2026 elevó a definitiva la liquidación y confirmó la sanción.
- Ordena la retroacción del procedimiento al momento en que el vicio fue cometido, al amparo del artículo 119.2 de la Ley 39/2015.
- Al tratarse de una resolución unificada para acta de liquidación y acta de infracción coordinada, conforme al artículo 34 del RD 928/1998 —que impone procedimiento conjunto y propuesta de resolución única cuando ambas actas se practican por los mismos hechos—, la sanción coordinada corre la misma suerte que la liquidación.
Lo que la resolución no decide:
- No entra en el fondo del asunto. Lo dice con esas palabras.
- No se pronuncia sobre si la asistencia tutorial de la acción formativa de mayo de 2022 quedó o no acreditada, ni valora la documentación aportada en abril de 2026.
- No declara la nulidad de pleno derecho de ningún acto: aprecia un vicio en el procedimiento y ordena retrotraer.
- No cancela el expediente. La retroacción reabre el procedimiento, no lo termina.
Merece la pena insistir en este último punto, porque es donde se concentran las lecturas apresuradas. Se deja sin efecto la resolución impugnada y se retrotrae el procedimiento; la Administración deberá pronunciarse valorando ahora las alegaciones que en su día no valoró; y el fondo del asunto —si la incidencia SG024 está o no bien imputada— sigue sin decidirse. El recurso obtuvo la reposición de una garantía procedimental, que es cosa distinta de obtener la razón sobre lo alegado.
Qué ocurre con el dinero ya ingresado: la devolución de ingresos indebidos
La entidad había ingresado en junio de 2026 el importe del acta de liquidación y el de la sanción coordinada —algo más de mil trescientos euros entre ambos— para no exponerse a la vía de apremio mientras discutía el fondo, y lo hizo haciendo constar por escrito que pagaba sin conformidad y reservándose la devolución. Cuando la resolución de agosto de 2026 deja sin efecto el acto que amparaba aquel cobro, ese ingreso cambia de naturaleza.
La retroacción del artículo 119.2 de la Ley 39/2015 no se limita a reabrir el procedimiento. Al dejar sin efecto la resolución impugnada desaparece el acto administrativo que sostenía la exigencia de pago, y lo ingresado a su amparo pasa a ser un ingreso indebido sobrevenido: no lo era cuando se hizo, porque entonces existía un acto ejecutivo que lo respaldaba, pero lo es desde el momento en que ese acto deja de existir.
El cauce para recuperarlo no está en la Ley 39/2015, sino en la normativa de recaudación de la Seguridad Social. El artículo 44 del Real Decreto 1415/2004, por el que se aprueba el Reglamento General de Recaudación de la Seguridad Social, reconoce el derecho a la devolución total o parcial del importe ingresado «sea cual fuere el momento en que se hubiera realizado el ingreso y la causa que lo hubiera originado», y prevé que la cantidad a devolver se incremente con el interés de demora de la Ley General de la Seguridad Social desde la fecha del ingreso. Su apartado 3 fija el plazo para pedirlo:
Artículo 44.3 del Real Decreto 1415/2004
«El derecho a la devolución de ingresos indebidos de cuotas prescribirá a los cuatro años, a contar desde el día siguiente a su ingreso.»
Cuatro años contados desde el día siguiente al ingreso. Ese plazo es el que desactiva la urgencia con que se vive habitualmente esta fase. Quien ha pagado para frenar un apremio y después ve caer el acto que le reclamaba el pago suele querer reclamar la devolución al día siguiente, y no hace falta: el derecho no se evapora, y el momento de ejercitarlo es una decisión de estrategia procedimental, no una carrera contra el calendario.
En claro: una resolución estimatoria por motivos formales no devuelve el dinero por sí sola ni obliga a pedirlo de inmediato. Lo que sí conviene tener cerrado desde el primer día es la prueba del ingreso: el justificante bancario de cada pago, con fecha, importe y la referencia del acta a la que se imputó. Sin ese documento, la devolución se discute; con él, se calcula.
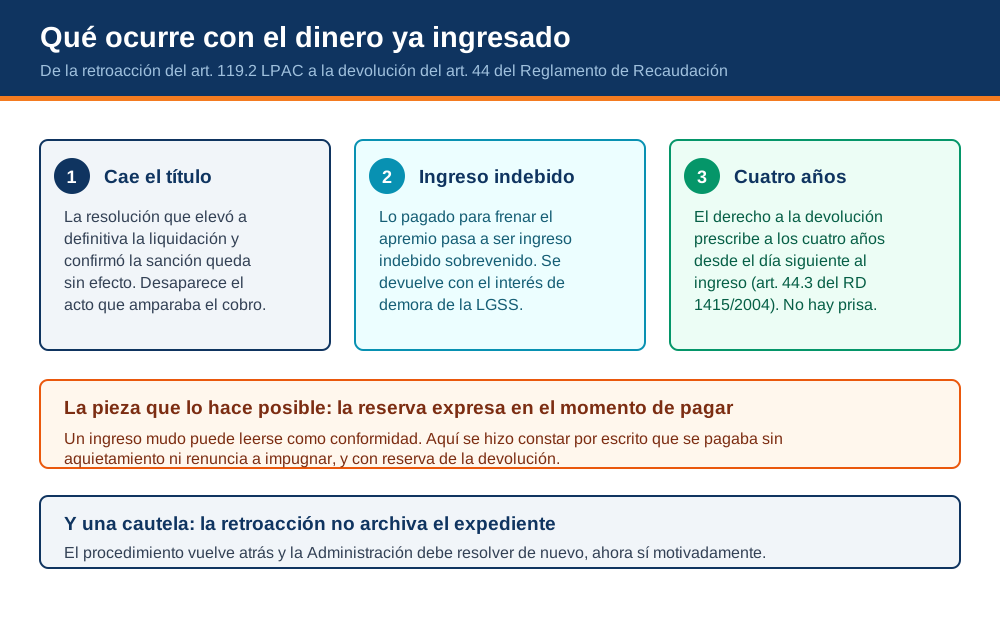
Aquí es donde la reserva expresa del momento del pago deja de ser una formalidad y se convierte en la pieza que sostiene la reclamación. Un ingreso mudo obliga a discutir primero si hubo o no aquietamiento; un ingreso acompañado de la consignación escrita de que se paga sin conformidad y con reserva de la devolución permite ir directamente a lo que importa, que es el importe y los intereses.
Importante: la retroacción no archiva el expediente. El procedimiento vuelve al momento del vicio y la Administración debe volver a resolver, ahora valorando las alegaciones. Hasta que eso ocurra, el expediente sigue vivo, y tanto los plazos máximos de resolución de los expedientes liquidatorios como la prescripción de las deudas de Seguridad Social forman parte del calendario que hay que llevar anotado.
Un mes después, el mismo escrito otra vez: por qué una victoria formal no se entiende a la primera
En septiembre de 2026, un mes después de haberse explicado por escrito qué era y qué significaba, el mismo documento volvió a llegar al Departamento jurídico con la misma pregunta: no se entendía a qué se refería ese escrito. No es un descuido de quien pregunta; es un rasgo de este tipo de resoluciones, y merece la pena nombrarlo porque se repite.
Una resolución estimatoria por motivos formales llega por el mismo canal y con el mismo aspecto que los actos que reclaman dinero: sello electrónico, membrete ministerial, referencias de expediente y un cuerpo denso de antecedentes. No dice «se estima» en ningún lugar visible al abrirla, porque el fallo va al final. Y cuando el documento se reenvía en cadena, suele llegar con el nombre de archivo que le puso quien lo recibió, que a menudo apunta al órgano equivocado: en este caso, el escrito de la Tesorería General de la Seguridad Social circuló como si fuera una respuesta de la Inspección de Trabajo.
A eso se añade algo menos cómodo de explicar: la resolución da la razón sin cerrar el asunto. Para quien la recibe, ganar y seguir teniendo el expediente abierto es una combinación contraintuitiva, sobre todo si además ya ha pagado y el dinero sigue sin volver.
Importante: cuando llegue una resolución de este tipo, tradúzcala por escrito en cuatro respuestas y guárdela junto al expediente: qué es y de qué órgano viene, qué dice, qué supone en términos de dinero y de plazos, y qué hay que hacer —que muchas veces es nada—. Una explicación dada solo por teléfono se pierde; una nota de cuatro párrafos se reenvía y evita que el mismo documento vuelva a circular como una amenaza.
Qué evidencia sostiene la asistencia tutorial ante una inspección: checklist para el gestor de formación
La observación del técnico del SEPE transcrita más arriba no sirve para juzgar este expediente, cuyo fondo sigue abierto, pero sí ilustra qué tipo de evidencia se examina cuando se comprueba una acción de teleformación al amparo del artículo 4.2 del RD 694/2017. La comprobación no busca la existencia nominal de una tutoría: busca su rastro.
Lista A. Evidencia de la asistencia tutorial en teleformación
- Registros de la plataforma. El artículo 4.2 exige una plataforma virtual de aprendizaje que asegure la gestión de los contenidos, el seguimiento continuo y en tiempo real y la evaluación de todo el proceso. Lo que esa plataforma registra es la fuente primaria de prueba de que el proceso existió.
- Trazas de tutorización del lado docente. Es la categoría que con más frecuencia se descuida. La actividad del alumnado acredita que el alumnado se conectó y avanzó; no acredita que hubiera seguimiento tutorial. La asistencia tutorial se prueba con el rastro de quien tutoriza, no con el de quien aprende.
- Evaluaciones. El propio precepto incluye la evaluación de todo el proceso entre lo que la plataforma debe asegurar. La evidencia evaluadora documenta que hubo valoración del aprendizaje y no solo entrega de contenidos.
- Acreditación del tutor o tutora. El artículo 4.2 exige que los tutores-formadores cuenten con formación o experiencia verificables en la modalidad de teleformación, y fija la ratio de al menos un tutor por cada 80 participantes. La documentación que acredita ese perfil y el cumplimiento de la ratio forma parte del expediente de la acción formativa.
Lista B. Custodia y trazabilidad del procedimiento
- Justificante de registro y su acuse, desde el minuto uno. No solo el justificante del escrito: también el recibo acreditativo de los documentos que lo acompañan, que el artículo 16.3 de la Ley 39/2015 obliga a emitir automáticamente.
- Constancia de fecha y hora de toda presentación electrónica. Es el dato que permite acreditar la tempestividad cuando, meses después, la discusión se traslada a otro órgano.
- Conservación del Informe de Empresa del aplicativo telemático de FUNDAE y de los informes de seguimiento y tutorización, asociados a cada acción formativa bonificada y localizables por ella.
- Consignación expresa por escrito en cualquier ingreso realizado para frenar el apremio, en los términos del bloque anterior: sin conformidad, sin renuncia a impugnar y con reserva de la devolución.
- Verificación de que quien firma ostenta la representación en el momento de firmar, y de que en el escrito constan lugar, fecha y firma, tal como exige el artículo 115.1.c) de la Ley 39/2015.
Todo esto devuelve al argumento cronológico del principio. La acción formativa se impartió en mayo de 2022; el acta se extendió en marzo de 2026. Casi cuatro años después, la única forma de defender una acción formativa es la evidencia que se conservó de ella. La custodia documental no es burocracia añadida a la gestión de la formación bonificada: en un procedimiento de comprobación es, literalmente, la única defensa disponible.
Este caso no trata sobre si la formación se impartió bien o mal. Trata sobre si el procedimiento se siguió bien. El trámite de audiencia es una de las garantías más citadas y menos verificadas del procedimiento administrativo, y este expediente muestra por qué la verificación importa: un trámite que se abre pero cuyo contenido no se valora no es una garantía disminuida, es una garantía ausente. El artículo 76.1 de la Ley 39/2015 no dice que las alegaciones puedan presentarse; dice que serán tenidas en cuenta. Y esa diferencia entre abrir un trámite y valorarlo solo puede sostenerse cuatro años después si quedó documentada.
Autoforma atiende a través de su Departamento jurídico las consultas de sus entidades asociadas en materia de reclamaciones de bonificaciones y actuaciones inspectoras. Esta pieza describe un caso concreto y no constituye asesoramiento jurídico.