Cuenta separada en formación bonificada: cómo contabilizar el gasto y la bonificación
El artículo 12.2.c) del RD 694/2017 obliga a separar el gasto y la bonificación bajo la denominación «formación profesional para el empleo». Así se hace.
«La normativa dice que hay que contabilizar las bonificaciones en una cuenta separada que sea formación profesional para el empleo. En cuanto al gasto también, ¿verdad? ¿Y sería apuntar el gasto y tener las facturas, o cómo se realizaría exactamente?». La pregunta nos la hizo un asociado esta semana y es de las que más se repiten, porque el precepto que la resuelve es corto, engañosamente sencillo y esconde tres exigencias distintas. La respuesta rápida es sí: la cuenta separada cubre el gasto y la bonificación. La respuesta útil ocupa este artículo.
Qué dice exactamente la norma
La obligación está en el artículo 12.2.c) del Real Decreto 694/2017, de 3 de julio, dentro del catálogo de obligaciones de las empresas beneficiarias del crédito de formación. Conviene leerlo entero, sin cortar la frase antes de tiempo:
Artículo 12.2.c) del Real Decreto 694/2017
«Identificar en cuenta separada o epígrafe específico de su contabilidad todos los gastos de ejecución de las acciones formativas, así como las bonificaciones que se apliquen, bajo la denominación o epígrafe de "formación profesional para el empleo".»
Una sola frase, tres requisitos acumulativos. Fallar cualquiera de ellos basta para que la comprobación de FUNDAE descuente el coste.
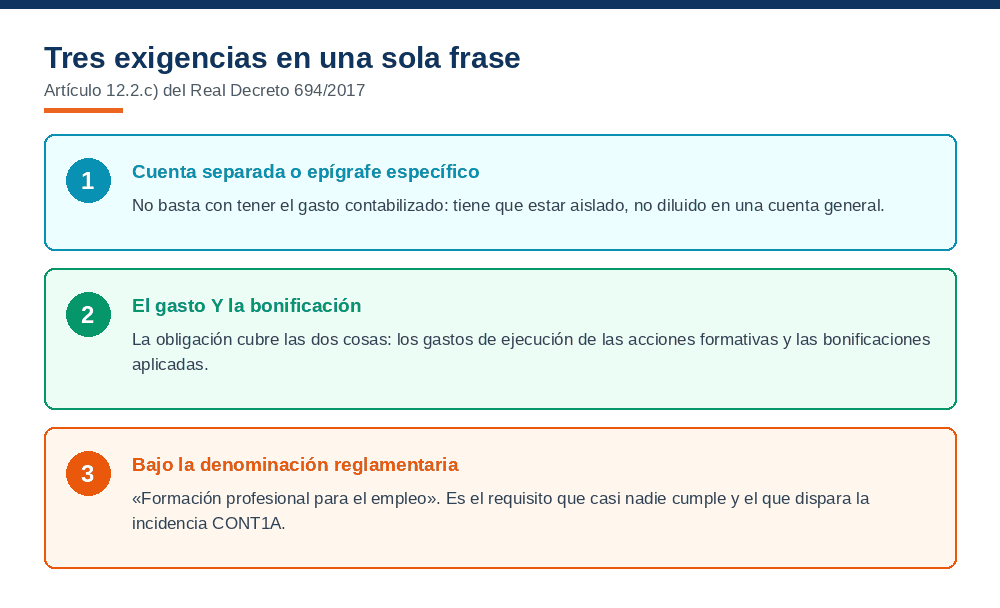
Sí: el gasto también, no solo la bonificación
Es el malentendido más extendido. Muchas empresas separan escrupulosamente la bonificación aplicada —porque es lo que se ve en el boletín de cotización— y dejan el gasto de la formación dentro de una cuenta general de servicios o de gastos de personal. El precepto no admite esa lectura: habla de «todos los gastos de ejecución de las acciones formativas» y de «las bonificaciones que se apliquen». Las dos cosas, en cuenta separada o epígrafe específico, y las dos bajo la misma denominación.
La razón es de puro sentido común administrativo: la comprobación necesita poder cruzar lo que la empresa dice que le costó la formación con lo que se descontó de las cuotas. Si el gasto está diluido en una cuenta que mezcla asesoría, suministros y formación, ese cruce no se puede hacer y el coste no queda justificado.
Cómo se contabiliza en la práctica
Aquí conviene deshacer otro equívoco: la norma no impone ningún número de cuenta del Plan General de Contabilidad. No dice «la 649» ni «la 629». Lo que impone es que el gasto y la bonificación estén separados y que la cuenta o el epígrafe se llame de una manera concreta. Dentro de ese marco, cada asesoría puede montarlo como mejor encaje con el resto de su plan de cuentas.
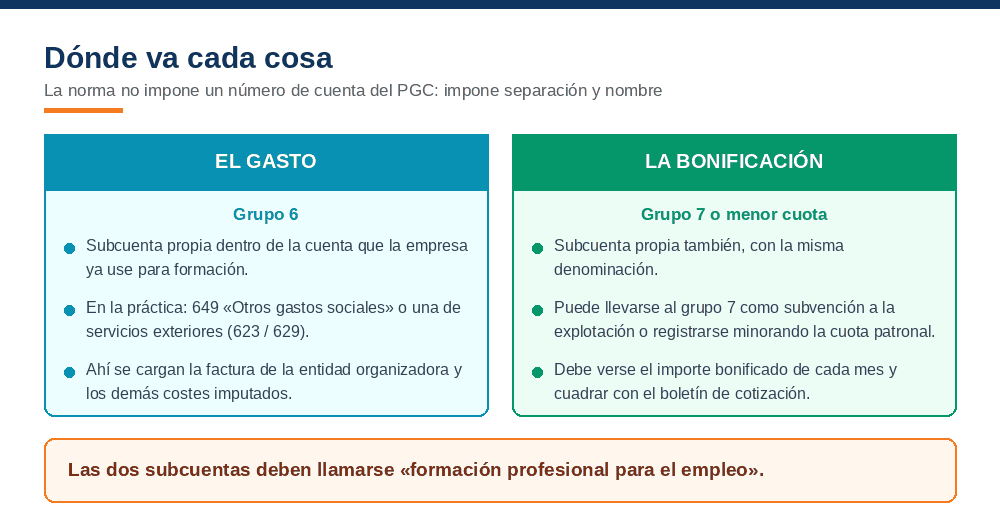
El gasto se lleva a una subcuenta propia dentro de la que la empresa venga usando para formación. En la práctica se ven indistintamente la 649 «Otros gastos sociales» y las de servicios exteriores —la 623 cuando la factura es de un profesional independiente, la 629 cuando es de un centro o una entidad organizadora—. Lo que cambia no es el número, sino que esa subcuenta esté aislada y renombrada. Ahí se cargan la factura de la entidad organizadora o del centro y el resto de costes directos e indirectos que la empresa impute a la acción.
La bonificación va a otra subcuenta, con la misma denominación. Puede registrarse como subvención a la explotación en el grupo 7 o como menor gasto de Seguridad Social, minorando la cuota patronal. Ambas prácticas son admisibles; lo que no es negociable es que se vea el importe bonificado mes a mes y que cuadre con el boletín de cotización correspondiente.
Los costes salariales de los participantes, cuando se imputan a efectos de cofinanciación privada, no exigen subcuenta propia: se acreditan con las nóminas, los RNT y el cálculo del coste/hora.
En claro: la separación contable no es un formalismo decorativo. Es el mecanismo que permite a la Administración verificar el coste sin entrar a auditar toda la contabilidad de la empresa. Por eso se exige antes de saber si habrá comprobación, y no cuando llega.
Qué documentación hay que conservar, y durante cuánto
El apunte contable solo es una pieza. El artículo 18.2 del mismo real decreto añade la obligación de conservación y fija su alcance:
Artículo 18.2 del Real Decreto 694/2017
«A los efectos de su justificación, los costes derivados de las acciones formativas de las empresas que hayan sido objeto de bonificación deberán quedar expresamente identificados como tales en la contabilidad de la empresa. […] La empresa deberá mantener a disposición de los órganos de control durante un período de cuatro años […] la documentación justificativa (facturas, justificación contable y cualquier otro documento justificativo) de la realización de la formación.»
Nótese el verbo: mantener a disposición. No es una obligación de remitir nada por iniciativa propia, sino de tenerlo disponible durante cuatro años para cuando se pida. El matiz importa mucho cuando llega un requerimiento, porque delimita qué se le puede reprochar a la empresa y qué no.
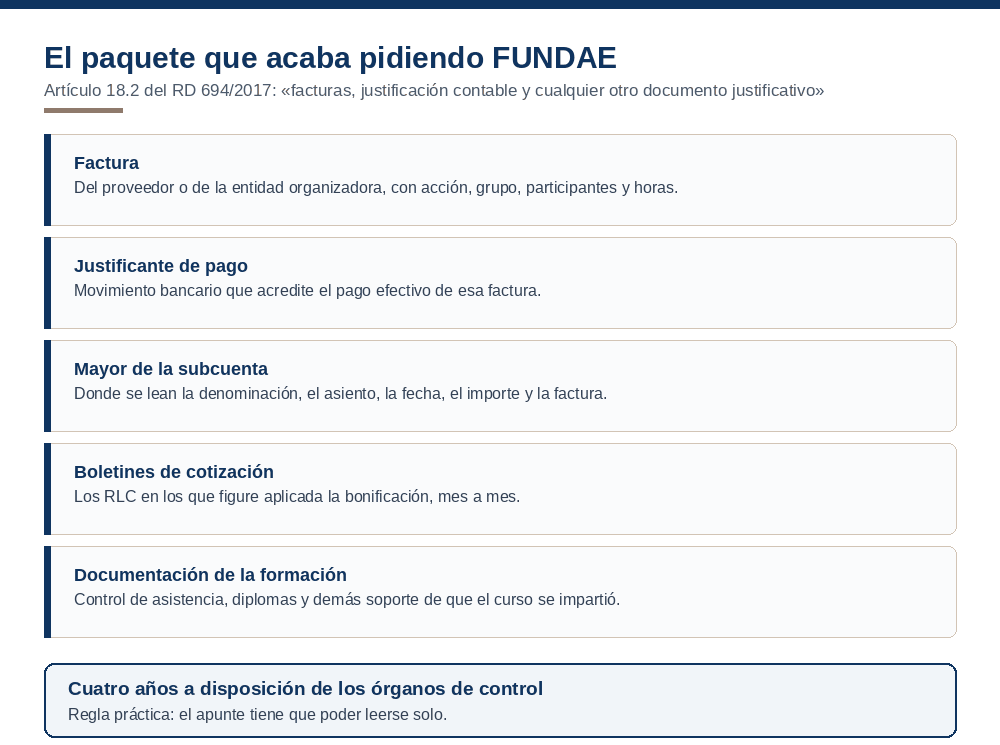
Hay una regla práctica que ahorra muchos disgustos: el apunte tiene que poder leerse solo. Si quien revisa abre el mayor de la subcuenta y no puede recorrer la cadena asiento → importe → factura → curso sin preguntar nada, la justificación no sirve, por muy correcta que sea la contabilidad por dentro.
El error que más caro sale: la cuenta llamada «Cursos»
De los tres requisitos, el tercero es el que se lleva por delante a casi todo el mundo. La empresa tiene el gasto perfectamente separado, la factura, el pago y el asiento; y aun así se lleva el descuento, porque la subcuenta se llama «Cursos», «Formación», «Formación del personal» o «Gastos de personal». La denominación exigida es literal: formación profesional para el empleo.
Ese es el contenido de la incidencia que FUNDAE codifica como CONT1A y que en su versión de catálogo reza así: descontado el coste por no identificar en cuenta separada o epígrafe específico los gastos de ejecución de las acciones formativas y las bonificaciones aplicadas bajo la denominación o epígrafe de «formación profesional para el empleo», porque el apunte contable remitido no incluye la denominación de la cuenta o dicha denominación no acredita la contabilización separada.
Importante: un certificado del administrador explicando que la subcuenta «Cursos» se utiliza en exclusiva para formación bonificada no subsana la incidencia. Lo hemos visto rechazado: la denominación tiene que constar en el propio libro, no en un documento que lo interprete.
¿Se puede arreglar después?
Es la pregunta que llega siempre en segundo lugar, y la respuesta honesta es «depende de qué había antes». Conviene distinguir dos situaciones que no valen lo mismo.
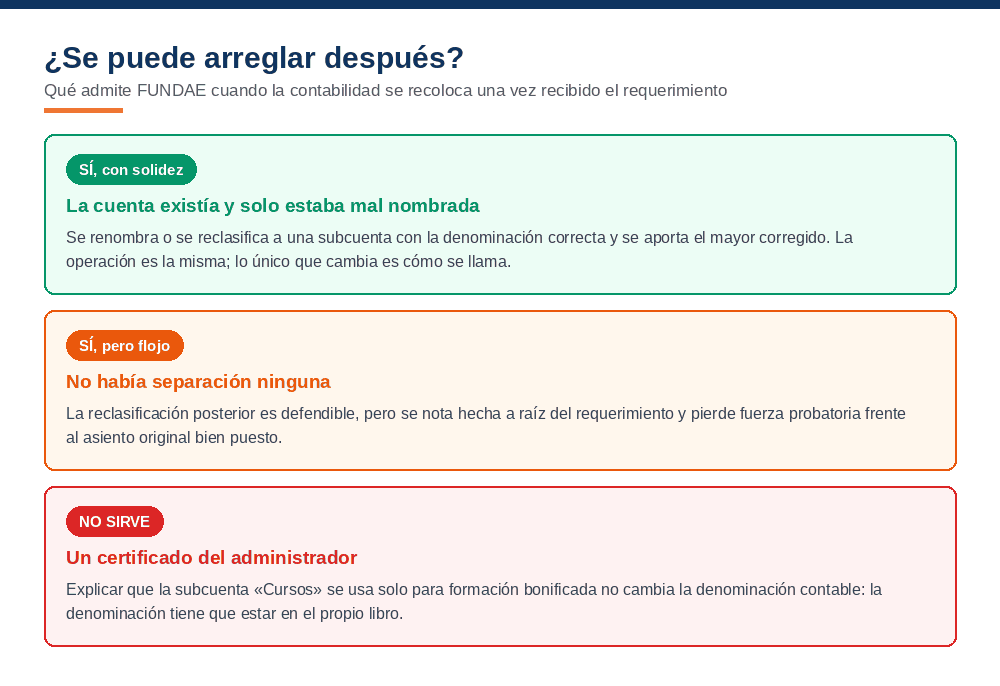
Si la cuenta existía y el único defecto era el nombre, la corrección es sólida: se renombra o se reclasifica el saldo a una subcuenta con la denominación reglamentaria y se aporta el mayor corregido, vinculando asiento, importe y factura. La operación económica es exactamente la misma; lo único que cambia es cómo se llama. Esa aportación cabe perfectamente en el trámite, al amparo de los artículos 53.1.e) y 76 de la Ley 39/2015, que reconocen el derecho a aportar documentos en cualquier momento anterior a la propuesta de resolución.
Si no había separación ninguna y todo estaba en una cuenta general, la reclasificación posterior es defendible pero mucho más frágil: se nota hecha a raíz del requerimiento y pierde fuerza probatoria frente a lo que habría sido el asiento original bien puesto. Se sostiene, pero ya no se sostiene sola.
De ahí la recomendación que hacemos siempre: esto se arregla en el ejercicio en curso, no cuando llega la carta. Abrir las dos subcuentas bien nombradas en enero cuesta diez minutos y evita la mayor parte de estos expedientes.
Quién está obligado: la empresa, no la entidad organizadora
Un matiz que interesa especialmente a los gestores de formación. El artículo 12.2 encabeza su lista con una fórmula inequívoca: «constituyen obligaciones de las empresas beneficiarias». La obligación de identificación contable es de la empresa que se bonifica, no de la entidad organizadora que le tramita la formación.
La entidad organizadora no responde de la contabilidad de su cliente. Pero conviene que se lo advierta al inicio del ejercicio, y no solo por diligencia profesional: cuando meses después llega la comunicación de no conformidad y el descuento, la llamada la recibe el gestor, no el legislador.
Resumen operativo
- Dos subcuentas, una para el gasto y otra para la bonificación, no una sola.
- Ambas denominadas «formación profesional para el empleo». Sin abreviar y sin sustituirlo por «Cursos».
- El número de cuenta es libre: lo que se exige es la separación y el nombre.
- Cuatro años de conservación de facturas, justificación contable y demás soporte, a disposición de los órganos de control.
- El mayor debe leerse solo: asiento, importe, factura y curso encadenados sin explicaciones añadidas.
- Mejor en enero que en el requerimiento: la corrección preventiva vale mucho más que la reclasificación defensiva.
Si ya has recibido una comunicación de no conformidad con la incidencia CONT1A, el trabajo consiste en reconstruir el expediente contable y decidir, con la documentación real delante, qué se puede acreditar y qué no. El Departamento Jurídico de Autoforma estudia el expediente y prepara el escrito de alegaciones; puedes plantearnos el caso desde tu área de expedientes en Expeforma.
Este artículo tiene finalidad informativa y recoge el criterio del Departamento Jurídico de Autoforma a la fecha de su publicación. No sustituye al análisis del expediente concreto ni constituye asesoramiento jurídico individualizado.