No conformidad PAG1A de FUNDAE: el pago fuera de plazo que te cuesta la bonificación
Un informe de costes descuenta una factura con el código PAG1A: el pago se hizo después del cierre del plazo de liquidación de diciembre. Explicamos la regla de la Guía de Orientaciones de Costes, el artículo 18 del RD 694/2017 tras el RD 1189/2025, los errores que la provocan (pagarés, remesas, fraccionados) y cómo defenderse en el plazo de diez días hábiles.
Llega el informe de comprobación de las bonificaciones y, entre los anexos, aparece un código escueto: PAG1A. Traducción: la factura de la formación se pagó tarde, y FUNDAE descuenta el coste completo. No importa que la factura sea real, que el curso se impartiera o que el proveedor cobrara hasta el último céntimo. En la formación programada no basta con pagar: hay que pagar a tiempo. Y el reloj no lo marca el proveedor, sino el boletín de cotización de diciembre. Analizamos qué significa exactamente esta causa de no conformidad, de dónde sale la fecha límite, los errores que la provocan y qué se puede hacer en los diez días que da la carta.
Un caso real: 30 euros y seis códigos en un solo grupo
El punto de partida es un informe de comprobación real, notificado por FUNDAE en julio de 2026 sobre el ejercicio 2024, al amparo del artículo 18.4 del RD 694/2017 en su nueva redacción (RD 1189/2025). La empresa disponía de un crédito de formación de 8.255 €, se bonificó 705 € y, tras la comprobación, FUNDAE solo valida 675 €. Resultado: un exceso bonificado de 30 € que habrá que devolver o justificar.
Lo llamativo no es el importe, sino la radiografía del descuento. Los 30 € corresponden a un único grupo de teleformación de 7,5 horas con un participante. Y sobre ese grupo la comprobación apila hasta seis códigos distintos: el informe a la RLPT sin fecha y con el recibí sin firmar (RLT1A), el gasto sin cuenta contable separada (CONT1A), la factura sin identificar correctamente a la empresa bonificada (FAT1A), costes que no coinciden con el período de ejecución (PER1A), el certificado de costes salariales sin aportar (CPR1A)… y el que nos ocupa: el pago realizado fuera de plazo (PAG1A).
La lección previa es importante: en la justificación de costes no basta con superar una prueba; hay que superarlas todas. Cada código, por sí solo, sostiene el descuento íntegro. De poco sirve ganar la batalla de la contabilización si el pago se hizo tarde. Por eso conviene entender bien cada causa. Hoy, la del pago.
Código PAG1A — texto de la comunicación
«Descontado el importe imputado al comprobarse que el pago ha sido efectuado con posterioridad a la finalización del período de presentación del último boletín de cotización del año (Guía de Orientaciones de costes).»
Qué significa PAG1A: la fecha límite que manda
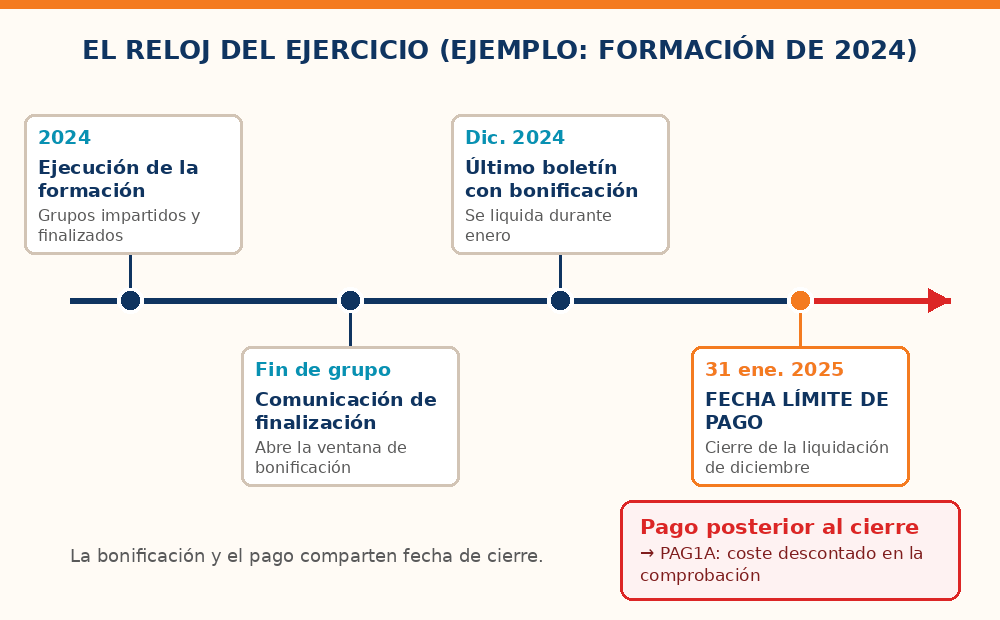
En la formación programada por las empresas, un coste solo es admisible si es real, si está soportado documentalmente, si está contabilizado… y si está efectivamente pagado dentro del ciclo del ejercicio. Ese ciclo no termina el 31 de diciembre: termina cuando se agota el plazo para presentar la liquidación de cuotas a la Seguridad Social del mes de diciembre, que es también el último boletín en el que la empresa puede aplicarse la bonificación. La Guía de Orientaciones de Costes de FUNDAE —el documento al que la propia carta remite— lo formula así:
Guía de Orientaciones de Costes de FUNDAE — apartado 4.1, «Pagos»
«Los pagos correspondientes a la actividad formativa bonificada deben estar realizados antes del último día hábil de presentación del recibo de liquidación de cotizaciones del mes de diciembre del ejercicio económico que corresponda.»
El criterio se repite, en forma de pregunta y respuesta, en el documento de preguntas frecuentes sobre costes de la Fundación: ¿es necesario el pago de los costes de formación para poder aplicar la bonificación? «El pago puede realizarse hasta el último día hábil de presentación del recibo de liquidación de cotizaciones del mes de diciembre del ejercicio». No hay ambigüedad: la fecha del pago es un requisito de admisibilidad del coste, al mismo nivel que la factura o la contabilización.
En claro: la liquidación de cuotas de diciembre se presenta durante el mes de enero siguiente. Para una formación bonificada en el ejercicio 2024, todas las facturas debían estar pagadas, como muy tarde, el 31 de enero de 2025. La regla memorizable: el año de formación se cierra, a todos los efectos —bonificación y pagos—, a final de enero del año siguiente.
De dónde sale la regla
La fecha límite no es un capricho de la Guía: es el reflejo del diseño legal del sistema. Las bonificaciones se aplican por ejercicios cerrados, y el artículo 18 del RD 694/2017 —en la redacción vigente desde el 1 de enero de 2026, dada por el RD 1189/2025— fija ese horizonte temporal:
Artículo 18.1, segundo párrafo, del RD 694/2017 (redacción del RD 1189/2025)
«Las empresas podrán aplicarse con carácter anual, en la forma establecida por la Tesorería General de la Seguridad Social, las bonificaciones en las cotizaciones a la Seguridad Social a partir de la comunicación de finalización de la formación. El plazo para poder aplicarse dichas bonificaciones concluye con la finalización del plazo de solicitud de la liquidación de cuotas correspondiente al mes de diciembre de dicho ejercicio económico, salvo para aquellas empresas que hayan cesado su actividad con anterioridad, en cuyo caso dicho plazo vendrá referido al mes del ejercicio económico en que haya cesado la actividad.»
Si la bonificación solo puede aplicarse hasta la liquidación de diciembre, el coste que la sustenta debe estar pagado dentro de ese mismo horizonte: no cabe bonificarse hoy un gasto que se pagará —o no— dentro de seis meses. Conviene recordar que estas bonificaciones «no tendrán carácter subvencional» (artículo 6.2.a de la Ley 30/2015), pero el estándar de justificación que aplican FUNDAE y el SEPE es igual de exigente que en cualquier fondo público: gasto real, documentado y abonado dentro del ejercicio.
El criterio, además, es de los más estables del sistema: el código PAG1A ya aparecía, con idéntica redacción, en las comprobaciones de resultados de hace una década, cuando la referencia normativa era la Orden TAS/2307/2007. Ha cambiado el marco (Ley 30/2015, RD 694/2017, RD 1189/2025), pero la fecha límite de pago sigue siendo la misma. Nadie podrá alegar sorpresa.
Los errores que acaban en PAG1A
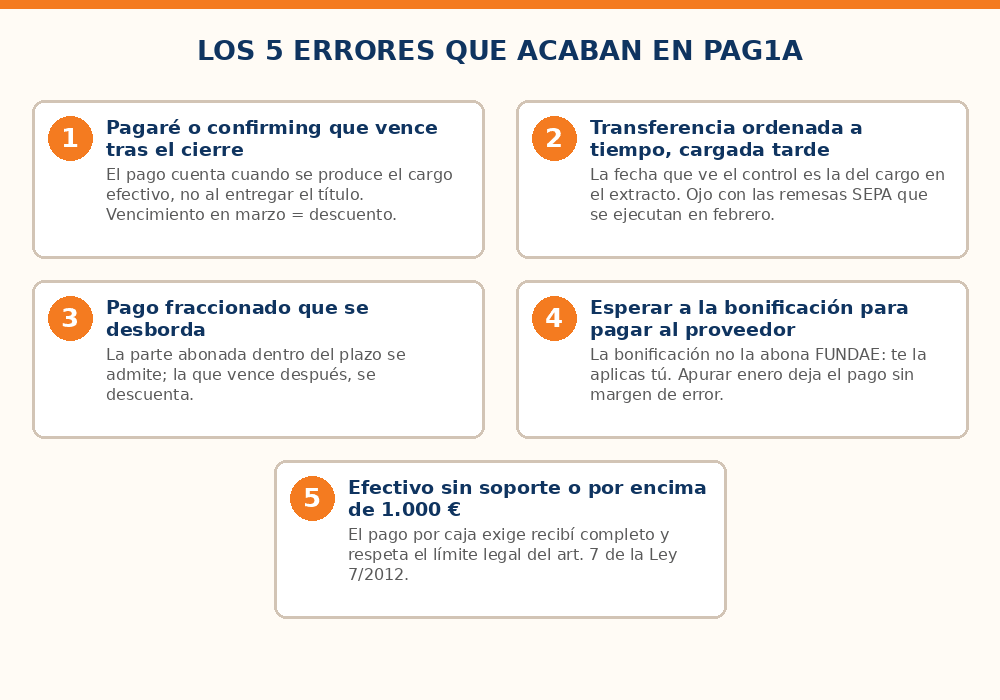
En la práctica, este descuento casi nunca proviene de una empresa que no paga: proviene de una empresa que paga mal en el calendario. Estos son los escenarios que más veces vemos:
1. El pagaré o el confirming con vencimiento posterior al cierre. Es el clásico. La factura de diciembre se atiende con un pagaré a 60 o 90 días, o entra en la remesa de confirming con vencimiento en marzo. A efectos de justificación, el pago se entiende realizado cuando se produce el cargo efectivo, no cuando se entrega el título o se comunica la orden. Vencimiento en febrero o marzo = PAG1A.
2. La transferencia «ordenada» a tiempo pero cargada tarde. La orden se firma el último día, pero el cargo en cuenta —la fecha que verá el órgano de control en el extracto— es de días después. Con remesas SEPA programadas el riesgo se multiplica: la remesa se genera en enero y se ejecuta en febrero.
3. El pago fraccionado que se desborda. Se acuerda con el centro de formación un 50 % a la firma y un 50 % a 90 días. La parte pagada dentro del plazo se admite; la que vence después, se descuenta. Si el gasto se imputó completo, el ajuste llega con el código PAG1A.
4. Esperar a «cobrar» la bonificación para pagar al proveedor. Un error conceptual frecuente: la bonificación no es un ingreso que FUNDAE abone, sino un descuento que la propia empresa se aplica en sus seguros sociales. Quien espera a aplicarse la bonificación en el boletín de diciembre (que se liquida en enero) para entonces pagar la factura, está jugando la prórroga con el marcador en contra: cualquier retraso adicional sitúa el pago fuera de plazo.
5. El pago por caja sin soporte (o por encima del límite legal). El pago en efectivo exige documentos de valor probatorio equivalente (recibí firmado, fechado, con identificación de las partes) y, además, está sujeto al límite general de 1.000 € para operaciones con empresarios del artículo 7 de la Ley 7/2012. Un «lo pagamos en mano» sin rastro documental es un descuento casi seguro, por una vía u otra.
Cómo se acredita el pago (y qué te pedirán)
La misma Guía de Orientaciones que fija la fecha límite indica cómo probar su cumplimiento. La empresa debe conservar los justificantes de pago de todos los costes declarados, y la acreditación se realiza, con carácter general, mediante los extractos bancarios correspondientes a los grupos bonificados. Para los pagos por caja se admiten «demás documentos de valor probatorio equivalente con validez en el tráfico mercantil». Y hay un detalle que suele pasarse por alto: si el pago se realizó de forma fraccionada o mediante remesas bancarias, debe conservarse un desglose que identifique la actividad formativa bonificada dentro de la remesa.
En un contraste documental típico, el requerimiento incluirá las facturas y sus justificantes de pago, el recibo de liquidación de cotizaciones del mes en que se aplicó la bonificación, y los apuntes del libro diario que permitan relacionar gasto, pago y bonificación. Toda esa documentación debe custodiarse durante un mínimo de cuatro años (artículo 18.2 del RD 694/2017) que, según el criterio de la propia FUNDAE, se cuentan desde que finalizó el plazo máximo para bonificarse: otra vez, el cierre de enero.
En claro: el documento que decide un PAG1A es el extracto bancario, y el dato que decide es la fecha de cargo. Ni la fecha de la factura, ni la de la orden de transferencia, ni la del vencimiento pactado: la fecha en la que el dinero salió de la cuenta.
Te ha llegado la carta: el plazo de diez días
Desde el RD 1189/2025, es la propia FUNDAE quien notifica las posibles deficiencias detectadas en la comprobación y quien recibe la documentación de la empresa, antes de dar traslado del resultado al SEPE. La carta concede diez días hábiles para aportar, a través de tramites.fundae.es, aquella documentación que se estime oportuna. La base de esta colaboración está en el propio artículo 18:
Artículo 18.4 del RD 694/2017 (redacción del RD 1189/2025)
«A efectos de lo previsto en este artículo, la Fundación Estatal para la Formación en el Empleo, F.S.P. colaborará con el Servicio Público de Empleo Estatal, O.A. en la comprobación de la adecuada tramitación y justificación de las bonificaciones, incluyendo los resultados de las actuaciones de seguimiento y control previstas en el apartado anterior. Las empresas podrán optar por devolver el importe de la bonificación correspondiente a las deficiencias en las que pudieran haber incurrido. […] Tras la comprobación realizada, el Servicio Público de Empleo Estatal, O.A. pondrá en conocimiento del Organismo Estatal Inspección de Trabajo y Seguridad Social aquellas bonificaciones indebidamente aplicadas, para que respecto de las cantidades correspondientes a las cuotas no devueltas e ingresadas por las empresas se inicie por dicha Inspección el procedimiento de reclamación administrativa mediante acta de liquidación y, en su caso, de sanción.»
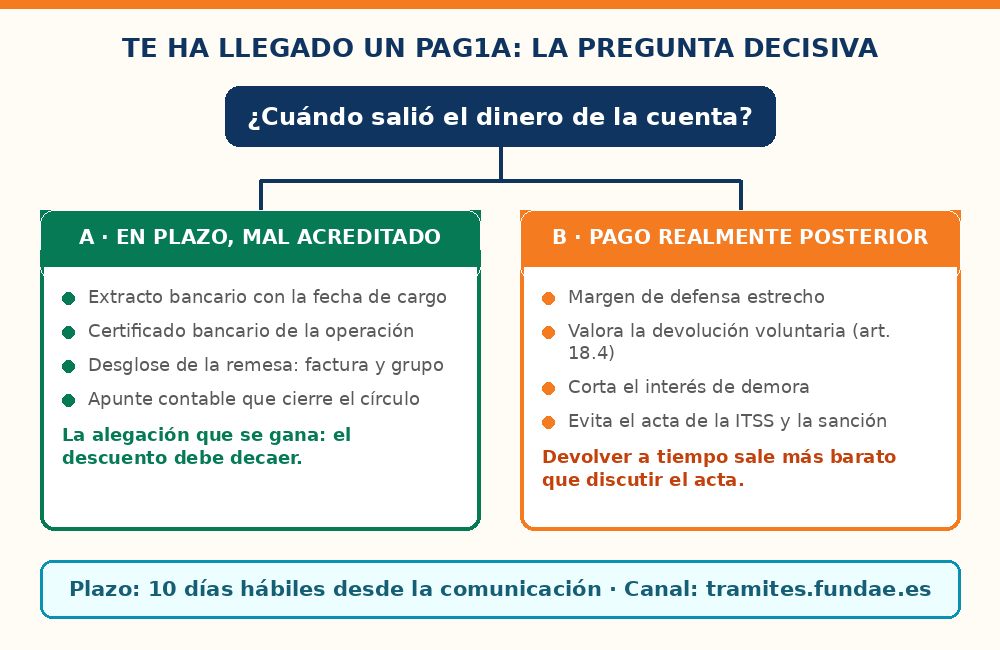
Frente a un PAG1A, la estrategia depende de un hecho puramente objetivo: ¿cuándo se pagó de verdad?
Escenario A: el pago fue en plazo, pero está mal acreditado. Es más habitual de lo que parece, y es la alegación que se gana. La comprobación trabaja con la documentación remitida: si se envió la orden de transferencia en lugar del extracto, o una remesa global sin desglose, el revisor no puede situar la fecha de cargo y descuenta. La respuesta: extracto bancario donde figure el cargo dentro del plazo, certificado bancario de la operación con su fecha de ejecución, desglose de la remesa identificando la factura y el grupo, y el apunte contable que cierre el círculo. Si la fecha real está dentro del plazo, el descuento debe decaer.
Escenario B: el pago fue realmente posterior. Aquí conviene ser honestos: la fecha es la que es, el criterio es público y estable, y el margen de defensa jurídica es estrecho. En estos casos, la opción que el propio artículo 18.4 ofrece —la devolución voluntaria del importe correspondiente— suele ser la decisión inteligente: corta el devengo de intereses de demora y evita que la deficiencia acabe en la Inspección de Trabajo convertida en acta de liquidación y, en su caso, de sanción. Devolver 30 € a tiempo es mucho más barato que discutirlos ante la Inspección.
Importante: los diez días hábiles corren desde la recepción de la comunicación y el canal es exclusivamente telemático. Dejar pasar el plazo sin contestar no «congela» el expediente: FUNDAE trasladará el resultado al SEPE y el procedimiento seguirá su curso hacia la reclamación por la vía del acta, con intereses de demora calculados desde que se disfrutó la bonificación.
Checklist para no volver a ver un PAG1A
| ☐ | Qué hacer |
|---|---|
| ☐ | Regla de oro: pagar todas las facturas de formación del ejercicio antes del 31 de diciembre. Enero es una prórroga técnica, no un colchón de tesorería. |
| ☐ | Al contratar formación en el último trimestre, revisar que los vencimientos de pagarés, confirming o fraccionamientos queden dentro del plazo de liquidación de diciembre. |
| ☐ | Verificar la fecha de cargo real en el extracto (no la de la orden) y archivarla junto a la factura y el apunte contable del grupo. |
| ☐ | En pagos fraccionados o por remesa, conservar el desglose que identifique la actividad formativa dentro del pago global. |
| ☐ | Evitar el efectivo; si es inevitable, recibí completo (partes, fecha, firma, concepto) y siempre por debajo del límite legal de 1.000 €. |
| ☐ | Custodiar extractos y justificantes durante 4 años y, si llega una comunicación de deficiencias, responder dentro de los 10 días hábiles por tramites.fundae.es. |
El PAG1A es, probablemente, la causa de no conformidad más fácil de prevenir de todo el catálogo: basta un calendario de pagos bien llevado. Pero también es de las más difíciles de revertir cuando el pago fue tardío de verdad. Si has recibido un informe de costes con este código —o con cualquiera de sus hermanos: CONT1A, FAT1A, PER1A, RLT1A…— en el Departamento Jurídico de Autoforma podemos analizar el expediente, separar lo defendible de lo que conviene devolver y preparar la respuesta dentro de plazo.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico individualizado. Cada expediente debe analizarse a la luz de su comunicación concreta, su documentación y sus plazos.
El pago no es lo único que se comprueba en la justificación de costes: el gasto y la bonificación deben estar además identificados en contabilidad bajo una denominación concreta. Lo explicamos en Cuenta separada en formación bonificada.