¿Puede el gestor externo facturar al centro de formación en vez de a la empresa bonificada?
El taller de Autoforma del 11 de septiembre abordó si la factura de un gestor externo dirigida al centro de formación puede imputarse como coste indirecto. El Departamento Jurídico no ve objeción normativa, con contrato sólido y desglose por conceptos.
Que el gestor externo facture al centro de formación en lugar de a la empresa bonificada no tiene, por ahora, objeción normativa para imputar ese coste indirecto. Es el criterio que fijó el taller de Autoforma del 11 de septiembre de 2026, con dos condiciones: documentación sólida y factura desglosada por conceptos. No es, eso sí, la vía habitual.
La cuestión se planteó en la sesión en directo del 11 de septiembre, dentro del bloque de costes, y es una de las que recoge la crónica de la actualidad del taller. El supuesto es concreto: una empresa bonificada que recibe una única factura del centro de formación por el global —impartición y gestión— porque el gestor externo ha facturado previamente al centro.
El tema arranca en el minuto 42:41 del taller; el reproductor queda acotado al tramo (42:41–44:34).
La estructura natural es que centro y gestor facturen por separado a la bonificada
El punto de partida que describió el equipo de Autoforma es el circuito ordinario de facturación en una acción bonificada: «la estructura natural, que el centro de formación facture a la bonificada sus costes directos» y que «el gestor facture sus costes indirectos a la bonificada». Dos proveedores, dos facturas y una sola empresa que soporta ambos costes.
La casuística que se llevó al taller rompe ese esquema en un punto: «puede ser la casuística de que el gestor externo factura al centro de formación y el centro de formación facture por el global, tanto lo que son los costes de impartición como los costes de gestión». El coste de gestión sigue siendo imputable como indirecto, pero llega a la empresa dentro de la factura del centro. Para encuadrarlo sigue siendo referencia la base de cálculo de los costes de organización.
Importante: Estamos ante un criterio propio del Departamento Jurídico de Autoforma, no ante un pronunciamiento de FUNDAE. En el taller se advirtió de que «no es lo normal» y de que la posición se sostiene a la espera de que FUNDAE se pronuncie en algún requerimiento de costes.
El Departamento Jurídico de Autoforma no encuentra impedimento normativo
La respuesta no fue una lectura improvisada en directo. «Lo hemos analizado en el departamento jurídico y no encontramos impedimentos», se expuso en la sesión, y esa conclusión se apoya además en la experiencia con expedientes: «hasta ahora no he visto que se haya puesto impedimento tampoco en requerimientos de costes». El compromiso ante las asociadas se formuló de manera explícita por si el escenario cambia: «Si eso llegara, os lo comentaría».
El razonamiento incorpora un matiz de perfil que conviene no perder de vista: «el perfil bonificada tiene mucho más margen que el perfil organizadora». El espacio de maniobra al contratar y al documentar los costes no es el mismo cuando la empresa actúa solo como bonificada, una distinción que también condiciona supuestos como el del trabajador de la entidad impartidora en cursos abiertos.
El caso analizado estaba blindado en un contrato de prestación de servicios
La pieza que sostiene todo el esquema es documental. El supuesto que revisó Autoforma «estaba muy bien blindado en un contrato de prestación de servicios» entre la empresa y el gestor, en el que «el gestor indicaba que trabajaba para el centro de formación». El texto partía del modelo de contrato de prestación de servicios de gestor de formación de Autoforma, adaptado a esa situación.
De ahí salen las dos condiciones que el taller fijó para que la operación se sostenga ante un requerimiento:
- Documentación. Un contrato que refleje con precisión para quién trabaja el gestor y cómo encaja el centro de formación en la relación, sin dejarlo a la interpretación de quien revise el expediente.
- Desglose. «La factura siempre que se tenga en cuenta el desglose, cuánto es de cada concepto»: impartición por un lado, gestión por otro. Un importe global sin descomponer impide separar el coste directo del indirecto.
Es la misma exigencia de coherencia que aparece en otros trámites, como cuando hay que cambiar la fecha del contrato de encomienda en el aplicativo de FUNDAE: el papel tiene que sostener lo que consta en la bonificación.
El centro debe facturar también el coste de gestión a la empresa bonificada
Ya en el cierre del taller, en el minuto 47:04 —fuera del tramo acotado en el reproductor—, el equipo de Autoforma añadió una precisión que completa el criterio: el centro de formación tiene que facturar también a la empresa bonificada el coste de la gestión. Dicho de otro modo, ese coste no se queda en el centro. Quien debe soportarlo es la bonificada, porque es quien se bonifica por él.
La consecuencia operativa es directa. Si el gestor factura al centro y el centro no repercute después ese importe, el coste de gestión sale del circuito económico de la empresa y deja de tener sentido imputarlo. El esquema solo funciona si el importe llega hasta la factura que recibe la bonificada.
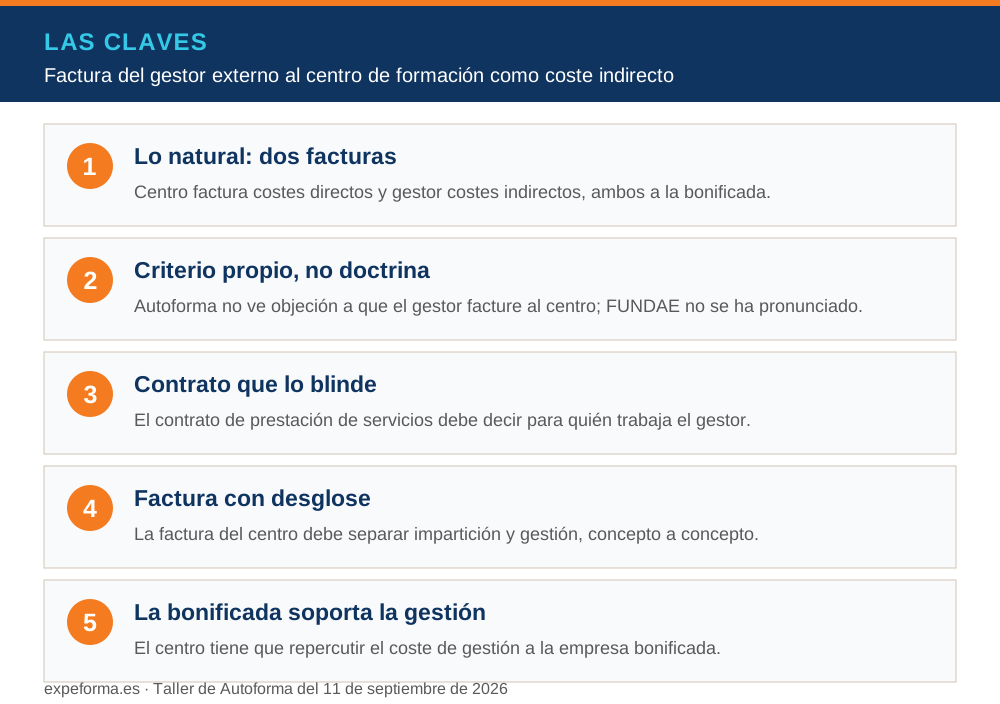
En claro: El circuito recomendable sigue siendo el de dos facturas separadas a la bonificada. La factura del gestor al centro es admisible si el contrato refleja para quién trabaja cada parte, la factura del centro desglosa impartición y gestión, y ese coste de gestión se repercute efectivamente a la empresa bonificada.
El extracto acotado entre los minutos 42:41 y 44:34 permite seguir el razonamiento completo y contrastarlo con la documentación del expediente antes de replicar el esquema.
Este artículo recoge el criterio expuesto en el taller de Autoforma del 11 de septiembre de 2026 y no sustituye al asesoramiento jurídico sobre un expediente concreto.