Libertad de precios en la formación bonificada: así fija el límite la Inspección de Trabajo
La Inspección de Trabajo admite por escrito que una entidad organizadora puede fijar sus precios con total libertad. Lo que persigue es otra cosa: los costes comunicados a FUNDAE sin gasto real detrás. Repasamos el criterio fijado por la unidad antifraude en un informe reciente: qué es lícito, qué señales delatan un coste irreal y por qué el artículo 22.15 de la LISOS convierte cada empresa y cada acción formativa en una infracción distinta.
La propia Inspección de Trabajo lo reconoce por escrito: una entidad organizadora puede fijar el precio de sus cursos con total libertad, aplicar descuentos comerciales e incluso cobrar a cada cliente un importe distinto por la misma acción formativa. Lo que no admite es otra cosa: que los costes comunicados a FUNDAE no respondan a un gasto real. Un informe reciente de la unidad antifraude de la Inspección fija ese límite con una claridad inusual y describe, paso a paso, el modelo comercial que lo cruza: fabricar el precio desde el crédito de formación del cliente.
El criterio procede de un informe emitido en julio de 2026 por la Unidad Especializada en el Área de la Oficina Nacional de Lucha contra el Fraude, encuadrada en la Dirección Especial de la Inspección de Trabajo y Seguridad Social, dentro de un expediente sancionador a una entidad organizadora de formación programada que sigue en tramitación. No hay, por tanto, resolución firme: lo que sigue es el criterio de la Inspección, expresado con un detalle poco habitual, y precisamente por eso una referencia de máximo interés para cualquier organizadora que quiera saber dónde está hoy la línea.
Conviene subrayarlo desde el principio: en ese mismo informe la Inspección declara expresamente que no ha entrado a valorar si la formación se impartió o no. El expediente no va de cursos fantasma. Va de dinero: de si los costes directos que la organizadora comunicó a FUNDAE —y sobre los que sus empresas clientes se aplicaron bonificaciones en las cuotas de la Seguridad Social— respondían a gastos reales, justificados y atribuibles a cada grupo formativo.
Lo que la Inspección admite sin reservas
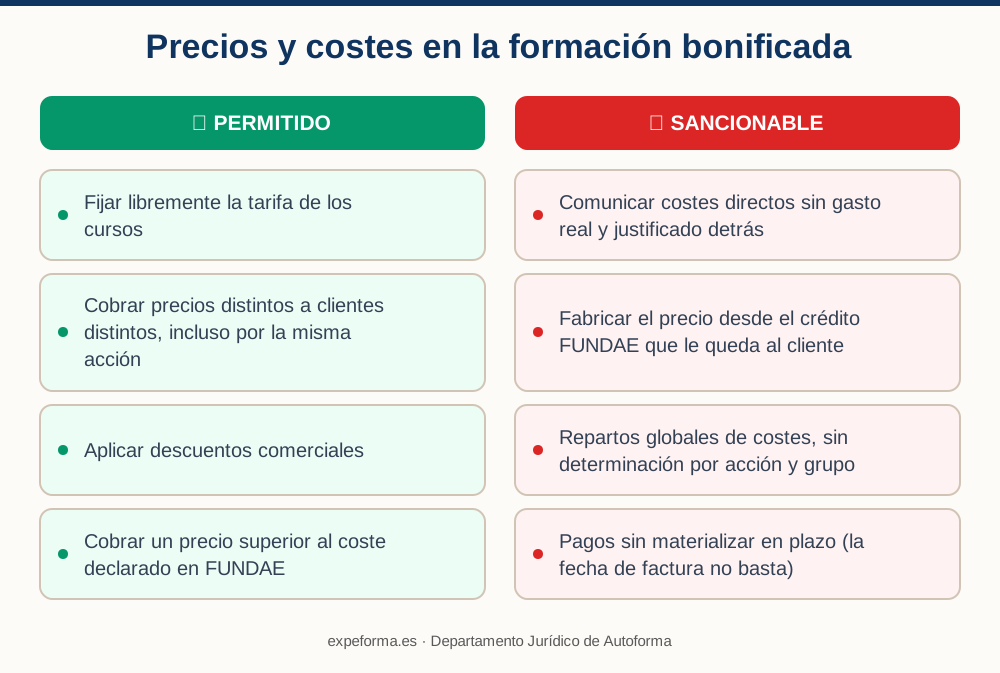
La primera sorpresa del informe es todo lo que concede. La normativa de formación profesional para el empleo no fija tarifas ni establece un precio administrativo obligatorio: regula, exclusivamente, qué costes son bonificables y cómo se justifican. Sobre esa base, la Inspección admite de forma expresa que una entidad organizadora o formadora puede fijar libremente su tarifa; cobrar precios distintos a clientes distintos, incluso por la misma acción formativa; aplicar descuentos comerciales; y cobrar un precio superior al coste que después declara en FUNDAE.
Dicho con sus propias palabras: la diversidad de precios, por sí sola, no es una infracción administrativa. El precio es el resultado de una relación contractual privada y puede ser inferior, igual o superior al coste interno de prestar el servicio. Hasta aquí, terreno firme para cualquier política comercial.
En claro: fijar el precio es libre. Lo regulado no es cuánto cobras, sino qué comunicas: los costes directos declarados a FUNDAE deben corresponder a gastos reales de la impartición, documentados y repartidos grupo a grupo.
El límite: costes reales, justificados y determinados grupo a grupo
El límite no está en el precio sino en la comunicación de costes. La regla central la da el Real Decreto 694/2017, que desarrolla la Ley 30/2015:
Artículo 16.2 del Real Decreto 694/2017
«Los costes de formación se determinarán para cada acción formativa o grupo formativo de alumnos. Si para ello fuese necesario prorratear alguno de los gastos realizados entre varios grupos de alumnos de la misma acción formativa, el citado prorrateo se efectuará atendiendo a las horas de formación de cada uno de ellos».
Solo pueden comunicarse como costes directos los conceptos del listado cerrado del artículo 13.2 a) de la Orden TAS/2307/2007: la retribución de los formadores internos y externos, la amortización o el alquiler de equipos y plataformas, los medios y materiales didácticos, las aulas, el seguro de los participantes y los gastos de transporte y manutención vinculados a la formación. Los costes indirectos tienen su tope (el 10 por ciento del coste total de la actividad) y los de organización, sus porcentajes máximos según plantilla. La consecuencia práctica: un criterio global construido a posteriori —repartir la facturación total del año entre alumnos u horas— no es una determinación de costes por grupo; es, precisamente, lo que la norma no permite.
Y hay una segunda obligación que suele pasar inadvertida y que en el informe resulta decisiva. La entidad organizadora debe, según el artículo 14.4 d) del mismo Real Decreto:
Artículo 14.4 d) del Real Decreto 694/2017
«Facilitar a las empresas para las que organicen la formación de sus trabajadores la documentación relacionada con la organización, gestión e impartición de las acciones formativas, así como la información necesaria para la correcta aplicación de las bonificaciones por parte de aquellas».
Si los costes que la organizadora traslada a sus clientes no son veraces, las empresas se bonifican sobre una base irreal sin saberlo. Ese es el razonamiento con el que la Inspección convierte un defecto de justificación de la organizadora en bonificaciones indebidas de toda su cartera.
Las señales que la Inspección lee como coste irreal
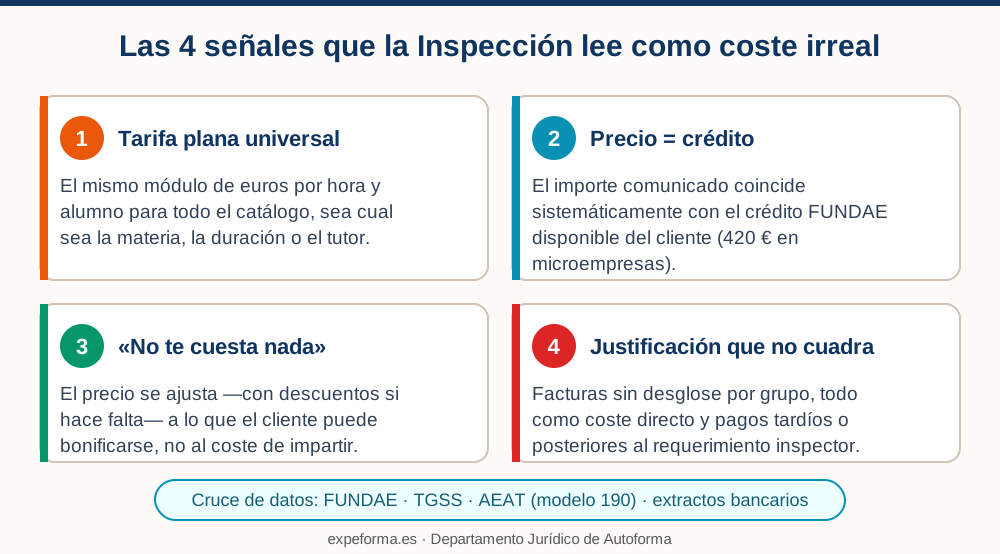
Lo más valioso del informe es que detalla el patrón de comprobación. La unidad antifraude no trabaja sobre presunciones: cruza la base de datos de FUNDAE con la de la Tesorería General de la Seguridad Social, el modelo 190 presentado ante la Agencia Tributaria y los extractos bancarios de la organizadora y de sus proveedores. Sobre ese cruce, estas son las señales que interpreta como prueba de que el coste comunicado no responde a un gasto real:
La tarifa plana universal. Multiplicar un módulo fijo de pocos euros por hora y por alumno, idéntico para todo el catálogo, con independencia de la materia, de la duración y de quién tutoriza. En el expediente analizado, cerca de nueve de cada diez grupos respondían exactamente a esa fórmula, con las mismas horas de tutoría declaradas en todos los cursos.
El precio fabricado desde el crédito. Consultar en FUNDAE cuánto crédito le queda al cliente y ajustar el precio del curso a esa cifra. En el caso examinado, unas tres de cada cuatro empresas clientes eran microempresas con el crédito mínimo garantizado —420 euros anuales— y exentas de cofinanciación por tener menos de seis trabajadores, y el crédito dispuesto coincidía de forma sistemática con el importe comunicado como coste. Cuando el crédito no alcanzaba, se aplicaba un «descuento» hasta encajarlo.
La formación «que no cuesta nada». El argumento comercial de que el curso sale gratis porque se compensa íntegramente con la bonificación es, para la Inspección, la confesión del modelo: si el precio se ajusta a lo que el cliente puede bonificarse, el coste declarado no nace del gasto real de impartir, sino del crédito disponible. En el expediente, la propia organizadora lo reconoció por escrito al explicar que a los clientes se les cobra el importe de costes justificado en FUNDAE.
La justificación que no cuadra. Facturas sin desglose por acción y grupo, todo comunicado como coste directo sin indirectos ni organización, memorias que reconocen «inviable» el reparto individualizado y —el detalle que más pesa— pagos no materializados: facturas de proveedores, a veces vinculados, abonadas mucho después de su emisión o justo después del requerimiento inspector. La norma exige que el pago sea real y esté materializado antes del último día hábil para presentar el boletín de cotización de diciembre del ejercicio.
El multiplicador del artículo 22.15: una infracción por empresa y por acción
¿Y qué arriesga exactamente la organizadora que cruza la línea? Aquí está la clave que muchos gestores desconocen. El tipo aplicable es el artículo 22.15 del texto refundido de la Ley sobre Infracciones y Sanciones en el Orden Social:
Artículo 22.15 del TRLISOS (Real Decreto Legislativo 5/2000)
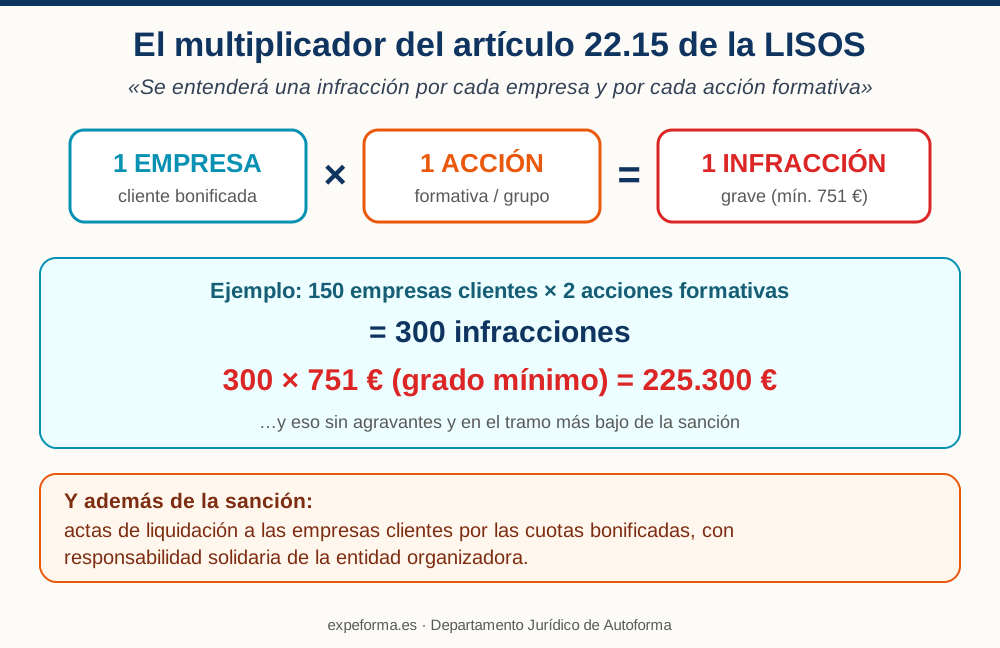
«Incumplir, las entidades de formación o aquellas que asuman la organización de las acciones formativas programadas por las empresas, los requisitos de cada acción formativa establecidos por la normativa específica sobre formación profesional para el empleo, cuando haya dado lugar al disfrute indebido de bonificaciones en el pago de cuotas, salvo cuando la infracción sea calificada como muy grave de acuerdo con el artículo siguiente. […] Dichas entidades responderán solidariamente de la devolución de las cantidades indebidamente bonificadas por cada empresa y acción formativa. Se entenderá una infracción por cada empresa y por cada acción formativa».
La última frase es el multiplicador. La sanción de cada infracción grave en su grado mínimo parte de 751 euros, una cifra que parece asumible hasta que se hace la multiplicación: una organizadora que trabaje con 150 empresas clientes y les organice dos acciones formativas a cada una acumula 300 infracciones potenciales; incluso en el grado mínimo y sin agravante alguna, son más de 225.000 euros. Y la sanción no es el final: las cuotas indebidamente bonificadas se reclaman después a las empresas clientes mediante actas de liquidación, de cuyo pago la organizadora responde solidariamente. Al daño económico directo se suma, por tanto, el comercial: toda la cartera de clientes recibe la reclamación por una formación que contrató confiando en la organizadora.
Importante: la Inspección no sanciona el ajuste del precio al crédito como «política comercial ilícita»: lo utiliza como prueba de que el coste comunicado no es real. Y no necesita ningún aviso previo del SEPE para actuar: puede iniciar de oficio tanto el expediente sancionador como el liquidatorio.
Socios y administradores como formadores: valor de mercado
El informe deja además un criterio específico para un supuesto muy frecuente en pymes del sector: el socio o administrador que también imparte o tutoriza. Su retribución puede computar como coste directo —la norma admite la retribución de formadores internos y externos—, pero no por el importe que la empresa decida asignarle, sino a valor de mercado, por aplicación del artículo 18 de la Ley del Impuesto sobre Sociedades para operaciones vinculadas. En la práctica, la Inspección contrasta el coste por hora del socio con el de los tutores internos y externos de la propia entidad, y depura los conceptos retributivos sin causa acreditada. La regla operativa es sencilla: si el socio imparte, documenta sus horas de tutoría y preparación y valóralas como valorarías las de un tutor contratado para el mismo trabajo.
Cómo cumplir sin renunciar a tu política comercial
La buena noticia es que el estándar que exige la Inspección es perfectamente alcanzable con disciplina documental. Este es el contraste que conviene pasar a cualquier esquema de precios y costes antes de que lo haga un funcionario actuante:
| ☐ | Control | Qué exige la práctica inspectora |
|---|---|---|
| ☐ | Precio libre, coste real | Fija tu tarifa con libertad, pero comunica a FUNDAE solo costes con factura o nómina detrás, nunca el crédito disponible del cliente. |
| ☐ | Determinación por grupo | Costes calculados para cada acción y grupo, con prorrateo por horas documentado; nada de repartos globales a posteriori. |
| ☐ | Desglose en factura | Facturas al cliente con los costes de impartición desglosados por acción formativa y grupo. |
| ☐ | Tipología de costes | No imputes todo como coste directo: respeta el listado del art. 13.2 a) de la Orden TAS/2307/2007 y los topes de indirectos y organización. |
| ☐ | Pagos materializados | Transferencias reales y dentro de plazo (antes del boletín de cotización de diciembre del ejercicio); la fecha de la factura no basta. |
| ☐ | Información veraz al cliente | Facilita a cada empresa los datos para contabilizar la formación en cuenta separada y bonificarse por la cuantía debida, como exige el art. 14.4 d) del RD 694/2017. |
| ☐ | Vinculadas a mercado | Retribuciones de socios y facturas entre empresas vinculadas a valor de mercado, con soporte de dedicación real (art. 18 LIS). |
| ☐ | Evidencias conservadas | Guarda la prueba de impartición y de cada gasto: la carga de individualizar los costes es de la organizadora, no de la Inspección. |
La libertad de precios, en definitiva, no está en cuestión: ninguna norma impide a una organizadora decidir su tarifa, competir en precio o adaptar su oferta comercial a cada cliente. Lo que la unidad antifraude persigue —y, a la vista del informe, sabe encontrar— es el coste comunicado que no se sostiene con un gasto real trazable. Entre lo uno y lo otro media exactamente un requisito: que detrás de cada euro declarado a FUNDAE haya una factura, una nómina o un prorrateo documentado grupo a grupo.
Si organizas formación programada y tu esquema de precios se parece más al crédito de tus clientes que a tus costes reales, este es el momento de revisarlo, antes de que lo haga otro. El Departamento Jurídico de Autoforma acompaña a los asociados en la revisión preventiva de sus esquemas de costes —el catálogo de no conformidades más frecuentes es un buen punto de partida— y en la respuesta a requerimientos y actuaciones inspectoras.
Este artículo se basa en el criterio expresado por la Inspección de Trabajo y Seguridad Social en un informe emitido en julio de 2026 dentro de un expediente en tramitación, sin resolución administrativa firme. Tiene carácter informativo y no constituye asesoramiento jurídico para un caso concreto.